Kế Hoạch Tiết Kiệm Tiền Mua Nhà Bằng Google Sheets (2026)
 Tuân Hoang
Mục lục:
Trả lời nhanh: Lấy số tiền trả trước mục tiêu trừ số đã có, chia đều cho số tháng còn lại là ra số cần để dành mỗi tháng. Ví dụ giả định: mục tiêu 600 triệu đồng, đã có 120 triệu, còn 60 tháng thì mỗi tháng để dành 8 triệu đồng. Rồi đối chiếu với phần dư thật.
Thử hình dung Quang và Mai, vợ chồng đã nói chuyện "phải mua nhà" suốt ba năm. Tháng nào dư tiền thì để đó, tháng nào hụt thì lấy ra xài. Cuối năm hai người ngồi cộng lại và không ai chắc mình đang có bao nhiêu cho riêng khoản trả trước. Con số nằm rải ở hai tài khoản, một ví điện tử và vài phong bì tiền mặt. Đây là tình huống minh họa, nhưng nó khá quen: mục tiêu lớn mà không có bảng nào cho nó, nên mỗi tháng đều có lý do chính đáng để "tháng sau để dành bù".
Bài này đi từng bước dựng một bảng tính trong Google Sheets cho đúng việc đó. Mọi con số bên dưới là giả định để bạn thay bằng số của mình, không phải giá nhà hay mức tiết kiệm của ai cả.
Bắt đầu từ ba con số, không phải từ giá nhà
Nhiều người mở bảng tính và bắt đầu bằng việc tra giá nhà. Cách đó dễ làm người ta nản, vì con số quá xa và quá lớn. Cách dễ giữ hơn là chỉ quan tâm đến khoản trả trước, tức phần tiền bạn tự gom được, rồi giữ đúng ba con số:
- Số tiền mục tiêu: khoản bạn muốn có trong tay. Trong ví dụ này là 600 triệu đồng. Đây là con số giả định, bạn tự đặt theo kế hoạch của mình.
- Số đã có: tiền thật đang nằm riêng cho mục tiêu này. Giả sử là 120 triệu.
- Thời gian còn lại: tính bằng tháng. Giả sử hai vợ chồng cho mình 5 năm, tức 60 tháng.
Một chi tiết nhỏ nhưng hay bị bỏ qua: "số đã có" chỉ tính tiền bạn sẽ không đụng vào. Quỹ khẩn cấp hay tiền đóng học cho con thì không nằm trong đó. Nếu trộn lẫn, bảng sẽ báo bạn đã gần tới đích trong khi một nửa số tiền ấy có việc khác phải làm.
Dựng bảng mục tiêu trong Google Sheets
Mở một sheet mới, đặt tên "Mua nhà". Bạn có thể bắt đầu từ trang trắng, hoặc lấy một khung có sẵn trong kho template như Template Kế Hoạch Tài Chính Cá Nhân rồi sửa lại. Nếu chưa quen với công thức, khóa Google Sheets Cơ Bản đủ để bạn theo kịp mọi thứ bên dưới.
Khu vực nhập số ở cột A và B
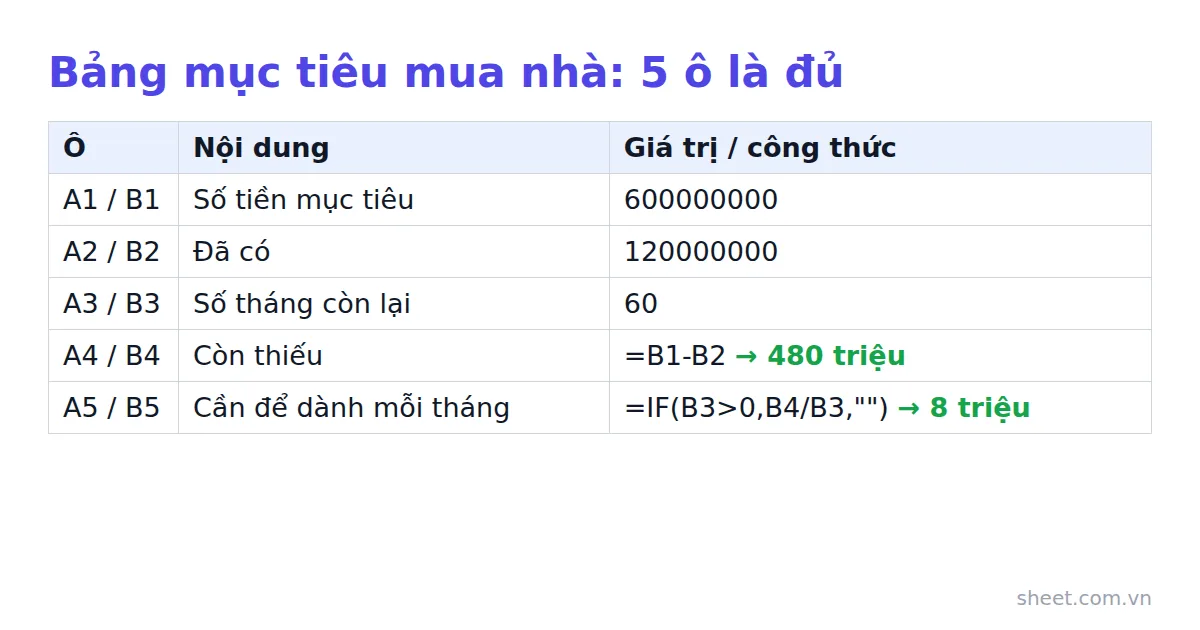
| Ô | Nội dung | Giá trị / công thức |
|---|---|---|
| A1 / B1 | Số tiền mục tiêu | 600000000 |
| A2 / B2 | Đã có | 120000000 |
| A3 / B3 | Số tháng còn lại | 60 |
| A4 / B4 | Còn thiếu | =B1-B2 |
| A5 / B5 | Cần để dành mỗi tháng | =IF(B3>0,B4/B3,"") |
Kết quả: B4 ra 480 triệu, B5 ra 8 triệu đồng mỗi tháng. Hàm IF chỉ để tránh lỗi chia cho 0 khi bạn lỡ xóa trống ô số tháng. Phép tính chỉ là phép chia đều, không có gì phức tạp hơn.
Nếu bạn thích nhập ngày dự kiến thay vì đếm tháng, thêm A6 "Ngày dự kiến đủ tiền" và nhập ngày vào B6. Sau đó đổi B3 thành =DATEDIF(TODAY(),B6,"M"). Số tháng sẽ tự giảm đi khi thời gian trôi, và B5 tự tăng nếu bạn đang chậm so với kế hoạch. Cách này hơi khó chịu, nhưng đúng là thứ bạn cần thấy.
Bảng tiến độ theo năm và biểu đồ đường
Một con số "8 triệu mỗi tháng" nói được việc cần làm, nhưng không cho bạn cảm giác đã đi được bao xa. Bảng tiến độ làm việc đó. Đặt tiêu đề ở hàng 9: A9 "Năm", B9 "Để dành thêm trong năm", C9 "Tích lũy cuối năm", D9 "Còn thiếu", E9 "Mục tiêu". Từ hàng 10 đến hàng 14, nhập 1 đến 5 vào cột A rồi điền công thức hàng 10 xuống dưới:
- B10:
=$B$5*12(số để dành trong 12 tháng) - C10:
=$B$2+A10*B10(số đã có cộng phần để dành đến hết năm đó) - D10:
=$B$1-C10(còn thiếu bao nhiêu) - E10:
=$B$1(để vẽ đường mục tiêu nằm ngang)
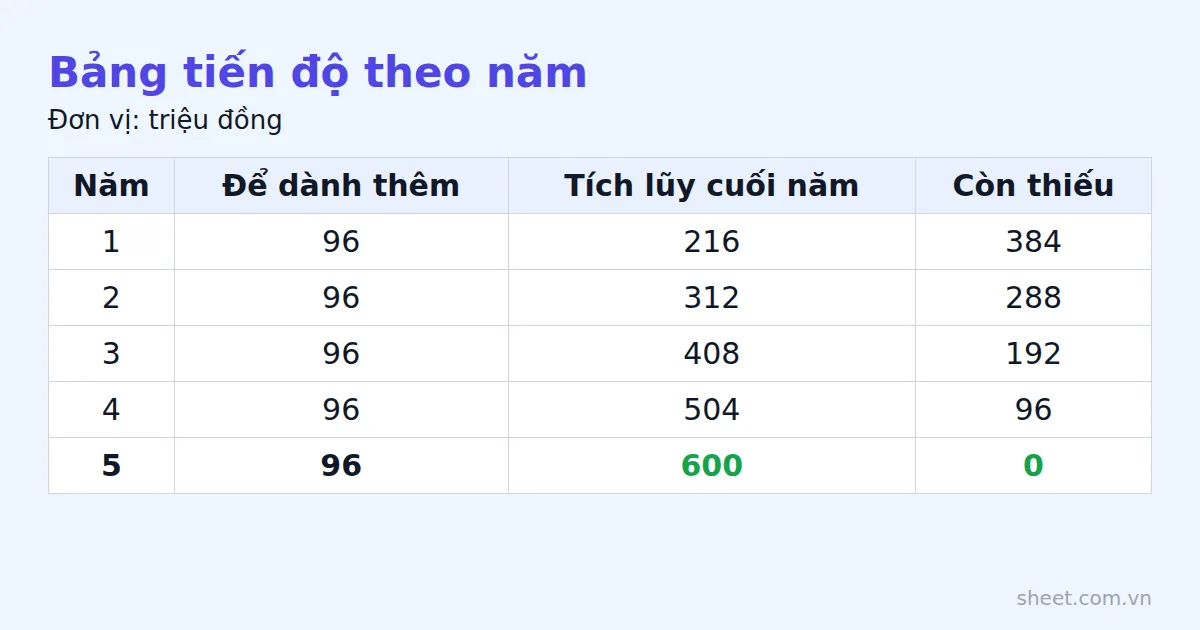
Với số liệu giả định, bảng ra như sau (đơn vị: triệu đồng):
| Năm | Để dành thêm | Tích lũy cuối năm | Còn thiếu |
|---|---|---|---|
| 1 | 96 | 216 | 384 |
| 2 | 96 | 312 | 288 |
| 3 | 96 | 408 | 192 |
| 4 | 96 | 504 | 96 |
| 5 | 96 | 600 | 0 |
Để vẽ biểu đồ, bôi chọn A9:A14, giữ Ctrl rồi bôi tiếp C9:C14 và E9:E14. Vào Chèn, chọn Biểu đồ, rồi đổi kiểu sang biểu đồ đường nếu Sheets chưa tự chọn. Bạn sẽ thấy một đường đi lên dần và một đường ngang là mục tiêu. Khoảng cách giữa hai đường chính là phần còn thiếu, và nó nhìn rõ hơn nhiều so với một cột số.
Có một hạn chế nên nói thẳng: bảng này giả định bạn để dành đều đặn mỗi tháng và mục tiêu không đổi. Thực tế hiếm khi vậy. Vì thế nên ghi thêm một dòng nhắc "xem lại con số mục tiêu" vào mỗi quý, và nhập lại B1, B2 theo thực tế thay vì để bảng chạy theo kế hoạch ban đầu.
Ba kịch bản: rút ngắn, giữ nguyên, kéo dài
Một mục tiêu chỉ có một đáp án thường bị bỏ giữa chừng khi tháng đầu tiên đã không đạt. Chuẩn bị sẵn ba phương án thì bạn có chỗ lùi mà không phải bỏ cuộc. Dựng một bảng nhỏ ở hàng 17 đến 20: A17 "Kịch bản", B17 "Số năm", C17 "Số tháng", D17 "Cần để dành mỗi tháng", E17 "Thiếu so với phần dư thật". Ba hàng dữ liệu:
- A18 "Rút ngắn", B18 là 4. A19 "Giữ nguyên", B19 là 5. A20 "Kéo dài", B20 là 6.
- C18:
=B18*12, kéo xuống hàng 20. - D18:
=($B$1-$B$2)/C18, kéo xuống hàng 20. - E18:
=D18-$B$23, kéo xuống hàng 20. Ô B23 là phần dư thật, cách làm ở mục kế tiếp.
| Kịch bản | Số tháng | Cần để dành mỗi tháng |
|---|---|---|
| Rút ngắn (4 năm) | 48 | 10 triệu đồng |
| Giữ nguyên (5 năm) | 60 | 8 triệu đồng |
| Kéo dài (6 năm) | 72 | khoảng 6,67 triệu đồng |
Nhìn bảng này, điều đáng chú ý là mỗi năm bớt đi chỉ làm tháng nào cũng nặng thêm 2 triệu, còn mỗi năm kéo dài thêm chỉ nhẹ đi khoảng 1,33 triệu. Hai chiều không đối xứng. Với nhiều gia đình, quyết định thật sự nằm ở chỗ ấy: chậm một năm có thể là cái giá chấp nhận được, trong khi nhanh một năm đòi hỏi cắt hẳn một khoản chi quen thuộc.
Kiểm tra với phần dư thật mỗi tháng
Đây là bước nhiều người bỏ qua, và cũng là bước làm bảng kế hoạch đẹp thành bảng kế hoạch dùng được. Con số 8 triệu chỉ có nghĩa nếu mỗi tháng bạn thật sự dư ra từng đó.
Giả sử thu nhập của Quang và Mai là 22 triệu mỗi tháng, ba tháng gần nhất chi lần lượt 15,2 triệu, 14,8 triệu và 15 triệu. Nhập vào cột G và H: G1 "Thu", H1 "Chi", G2:G4 là ba số 22000000, H2:H4 là 15200000, 14800000, 15000000. Rồi ở cột A và B:
- A23 "Dư thật mỗi tháng (trung bình 3 tháng)", B23:
=AVERAGE(G2:G4)-AVERAGE(H2:H4)ra 7 triệu. - A24 "Còn thiếu mỗi tháng so với kế hoạch", B24:
=B5-B23ra 1 triệu. - A25 "Số tháng thực tế nếu chỉ để dành phần dư", B25:
=ROUNDUP(B4/B23,0)ra 69 tháng.
Kết quả hơi phũ: kế hoạch 5 năm đòi 8 triệu, phần dư thật chỉ 7 triệu, thiếu 1 triệu mỗi tháng. Có hai lối đi. Hoặc chấp nhận 69 tháng, tức khoảng 5 năm 9 tháng, hoặc tìm cho ra 1 triệu để cắt. Kịch bản 6 năm ở trên lại vừa khít: 6,67 triệu nhỏ hơn 7 triệu, dư lại khoảng 0,33 triệu mỗi tháng làm đệm cho những tháng hụt.
Cột "chi" là chỗ dễ tự lừa mình nhất. Nếu bạn chỉ nhớ đại khái thì ba tháng trung bình sẽ thấp hơn thực tế, vì những khoản lặt vặt thường không nhớ ra.
Chuyển tiền ngay khi lương về
Bảng tính đúng đến đâu cũng không tự chuyển tiền thay bạn. Cách hiệu quả hơn việc "cuối tháng dư bao nhiêu thì để dành" là đảo thứ tự: lương về là chuyển luôn 7 triệu sang một nơi riêng, phần còn lại mới là tiền để tiêu. Khi đó khoản để dành không còn là thứ phụ thuộc vào ý chí của tuần cuối tháng.
Vài thói quen nhỏ giúp bảng này không chết yểu:
- Chọn một ngày cố định mỗi tháng để cập nhật B2. Ví dụ ngày 1, ngay sau khi nhìn số dư thật.
- Nhập vào B2 số dư thật, đừng nhập số "lẽ ra phải có". Bảng sẽ tự cho biết bạn đang trước hay sau kế hoạch.
- Tháng nào hụt thì ghi hụt. Khi đó B3 giảm mà B2 không tăng đủ, B5 tự nhảy lên và bạn thấy ngay hệ quả.
- Tách tài khoản hoặc ví riêng cho khoản này, để số dư của nó chính là con số bạn nhập, không phải trừ nhẩm.
Một tháng hụt không phá kế hoạch, nhưng ba tháng liền không ghi lại thì bảng không còn đúng nữa. Chọn cách ghi nhẹ nhất mà bạn chịu duy trì được, dù chỉ là một dòng mỗi tháng.
Khi bảng tay bắt đầu nặng
Bảng ở trên đủ dùng nếu bạn chịu nhập số mỗi tháng. Chỗ yếu nằm ở cột chi: tự gom và cộng chi tiêu ba tháng vào Google Sheets là việc tốn công, nên rất nhiều người bỏ ở bước này.
Nếu bạn muốn phần ghi chi tiêu nhẹ đi, Phần Mềm Quản Lý Chi Tiêu Cá Nhân & Gia Đình của SheetStore là một file Google Sheets chạy trong tài khoản Google của chính bạn, dữ liệu nằm trong Google Drive của bạn. Bạn gõ "ăn trưa 50k" là nó tự hiểu số tiền, danh mục, ví và ngày. Phần liên quan trực tiếp đến bài này là mục tiêu tiết kiệm: nó tự tính số tiền cần để dành mỗi tháng để kịp hạn, kèm tiến độ mục tiêu ở màn hình tổng quan. Ngân sách theo danh mục từng tháng có cảnh báo màu cam ở mức 80% và màu đỏ khi vượt hạn mức, giúp bạn thấy sớm khoản nào đang ăn vào phần để dành. Chuyển tiền giữa các ví không bị tính là thu hay chi, nên việc chuyển 7 triệu sang ví tiết kiệm mỗi tháng không làm báo cáo sai lệch.
Giá là 149.000đ, trả một lần dùng trọn đời, không có phí hằng tháng, và có 7 ngày dùng thử để xem nó có hợp cách bạn ghi chép không. Nó là sổ thu chi cá nhân và gia đình, nên không thay được bảng tiến độ theo năm và ba kịch bản ở trên nếu bạn muốn tự tay xem từng con số. Hai thứ dùng song song cũng được: sổ ghi chi tiêu hằng ngày, còn bảng "Mua nhà" làm bức tranh lớn.
Câu hỏi thường gặp
Cách tính số tiền cần để dành mỗi tháng khi mua nhà là gì?
Lấy số tiền mục tiêu trừ số đã có, rồi chia đều cho số tháng còn lại. Ví dụ giả định trong bài: mục tiêu 600 triệu đồng, đã có 120 triệu, còn 60 tháng thì còn thiếu 480 triệu, tức mỗi tháng để dành 8 triệu đồng. Trong Google Sheets, công thức là =IF(B3>0,B4/B3,"") để tránh lỗi chia cho 0 khi ô số tháng bị xóa trống.
Khoản nào được tính vào "số đã có" trong bảng mục tiêu mua nhà?
Chỉ tính tiền bạn sẽ không đụng vào. Quỹ khẩn cấp hay tiền đóng học cho con thì không nằm trong đó. Nếu trộn lẫn, bảng sẽ báo bạn đã gần tới đích trong khi một nửa số tiền ấy còn có việc khác phải làm. Bạn cũng nên tách tài khoản hoặc ví riêng, để số dư của nó chính là con số nhập vào ô B2.
Nên chọn rút ngắn hay kéo dài thời gian mua nhà?
Hai chiều không đối xứng. Theo ví dụ trong bài, rút từ 5 năm xuống 4 năm khiến mỗi tháng nặng thêm 2 triệu (10 triệu thay vì 8 triệu), còn kéo dài lên 6 năm chỉ nhẹ đi khoảng 1,33 triệu (còn khoảng 6,67 triệu mỗi tháng). Nên chậm một năm có thể là cái giá chấp nhận được, còn nhanh một năm đòi hỏi cắt hẳn một khoản chi quen thuộc.
Làm sao biết kế hoạch để dành có thực tế với thu nhập của mình?
So con số cần để dành với phần dư thật mỗi tháng, tính bằng trung bình thu trừ trung bình chi của ba tháng gần nhất. Trong ví dụ, thu 22 triệu, chi trung bình 15 triệu, dư thật là 7 triệu, thiếu 1 triệu so với kế hoạch 8 triệu. Khi đó có thể chấp nhận 69 tháng, hoặc tìm ra 1 triệu để cắt. Kịch bản 6 năm thì vừa khít, còn dư khoảng 0,33 triệu làm đệm.
Bài viết liên quan:
Bạn muốn áp dụng ngay mà không phải tự xây từ đầu?
Khám phá các mẫu Google Sheets và phần mềm quản lý dựng sẵn cho doanh nghiệp Việt tại SheetStore Marketplace.
Chia sẻ bài viết:

Tuân Hoang
Đội ngũ SheetStore
Google Workspace Certified, 5+ years experience
Công cụ liên quan
Giải pháp cho bài viết này
Bài viết liên quan
Xem tất cả
Template Google Sheets Ngân Sách Marketing 2027: Lập Kế Hoạch và Theo Dõi ROI

AI Tự Động Hóa Báo Cáo Google Sheets 2027: Dùng Hàm =AI() & Gemini Viết Báo Cáo Thay Bạn

Mẫu Báo Cáo Bán Hàng Google Sheets 2026: 5 Template Chuẩn Cho SME
Bạn thấy bài viết hữu ích?
Đăng ký nhận thông báo khi có bài viết mới.