Kinh Nghiệm Mở Cửa Hàng Vật Liệu Xây Dựng 2026: Vốn Ít Vẫn Lời
 Tuân Hoang
Mục lục:
- 1. Tính đúng vốn mở cửa hàng — đừng để thiếu tiền giữa đường
- 2. Giá nhà cung cấp đổi mỗi tuần — làm sao bán không lỗ
- 3. Tồn kho vật liệu nặng — tiền chết nằm trong sân, không nằm trong két
- 4. Công nợ với thầu xây dựng — nguồn lỗ âm thầm nhất
- 5. Khi sổ tay và Excel rời rạc bắt đầu làm anh rối
- 6. Giữ nhân viên bốc xếp và bán hàng trung thực
- 7. Bắt đầu đơn giản, siết chặt dần theo quy mô
- 8. Câu hỏi thường gặp
Anh Tuấn mở cửa hàng vật liệu xây dựng được hai tháng. Buổi sáng khách gọi hỏi giá sắt phi 10, anh báo 18.500đ/kg — chiều cùng ngày đại lý báo giá mới 19.200đ/kg, anh quên cập nhật, bán theo giá cũ, lỗ gọn mấy trăm nghìn trên một đơn. Tối về mở sổ ghi tay, không nhớ rõ ai còn nợ bao nhiêu, ai đã trả. Vốn ban đầu chỉ hơn 200 triệu, phần lớn nằm chết trong kho xi măng, sắt, gạch — mà cứ cuối tháng kiểm lại là thấy thiếu hụt không giải thích được ở đâu ra.
Đó là tình cảnh chung của gần như mọi người mới mở cửa hàng vật liệu xây dựng: vốn mỏng, hàng hóa cồng kềnh nặng, giá nhà cung cấp đổi liên tục, khách mua trả chậm theo công trình. Nếu không kiểm soát được dòng tiền và tồn kho ngay từ đầu, rất dễ rơi vào cảnh "bán có doanh thu mà cuối năm không thấy lời".
Tính đúng vốn mở cửa hàng — đừng để thiếu tiền giữa đường
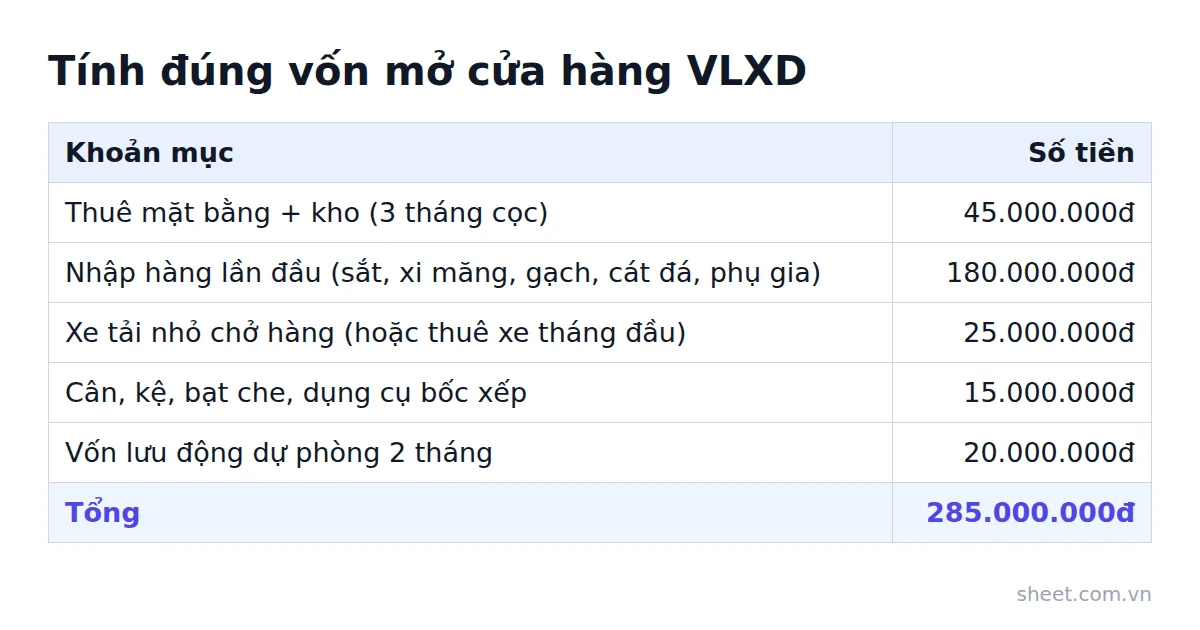
Nhiều người tính vốn mở cửa hàng chỉ dừng ở tiền nhập hàng lần đầu, quên mất chi phí vận hành 2-3 tháng đầu khi cửa hàng chưa có khách quen. Thử hình dung một cửa hàng vật liệu xây dựng quy mô nhỏ, bán sắt thép, xi măng, gạch, cát đá cho khách lẻ và thầu xây nhà dân trong khu vực:
| Khoản mục | Số tiền (giả định) |
|---|---|
| Thuê mặt bằng + kho (3 tháng đặt cọc) | 45.000.000đ |
| Nhập hàng lần đầu (sắt, xi măng, gạch, cát đá, phụ gia) | 180.000.000đ |
| Xe tải nhỏ chở hàng (hoặc thuê xe theo chuyến tháng đầu) | 25.000.000đ |
| Cân, kệ, bạt che, dụng cụ bốc xếp | 15.000.000đ |
| Vốn lưu động dự phòng 2 tháng (lương, điện, phát sinh) | 20.000.000đ |
| Tổng | 285.000.000đ |
Cái bẫy phổ biến nhất là dồn gần hết vốn vào nhập hàng cho "đủ mặt hàng để không mất khách", xong hết tiền mặt đúng lúc cần trả nhà cung cấp hoặc trả lương. Với vốn 285 triệu như ví dụ trên, nếu dồn 250 triệu vào hàng hóa thì chỉ còn 35 triệu xoay vòng — một đơn khách công trình trả chậm 15 ngày là đủ làm cửa hàng kẹt tiền trả nhà cung cấp kỳ tiếp theo.
Cách an toàn hơn là tách riêng quỹ dự phòng ngay từ đầu, không đụng vào trừ trường hợp bắt buộc. Một bảng Google Sheets đơn giản ghi dòng tiền theo ngày — cột ngày, cột thu, cột chi, cột tồn quỹ — giúp anh Tuấn nhìn ra ngay quỹ đang mỏng dần trước khi cạn hẳn, thay vì chỉ biết khi đã âm.
Giá nhà cung cấp đổi mỗi tuần — làm sao bán không lỗ
Vật liệu xây dựng, đặc biệt sắt thép và xi măng, có giá biến động theo tuần, thậm chí theo ngày với sắt. Người mới mở cửa hàng thường thuộc giá bằng miệng, báo khách theo trí nhớ — và đây chính là chỗ mất tiền âm thầm nhất, không phải vì gian lận mà vì quên cập nhật.
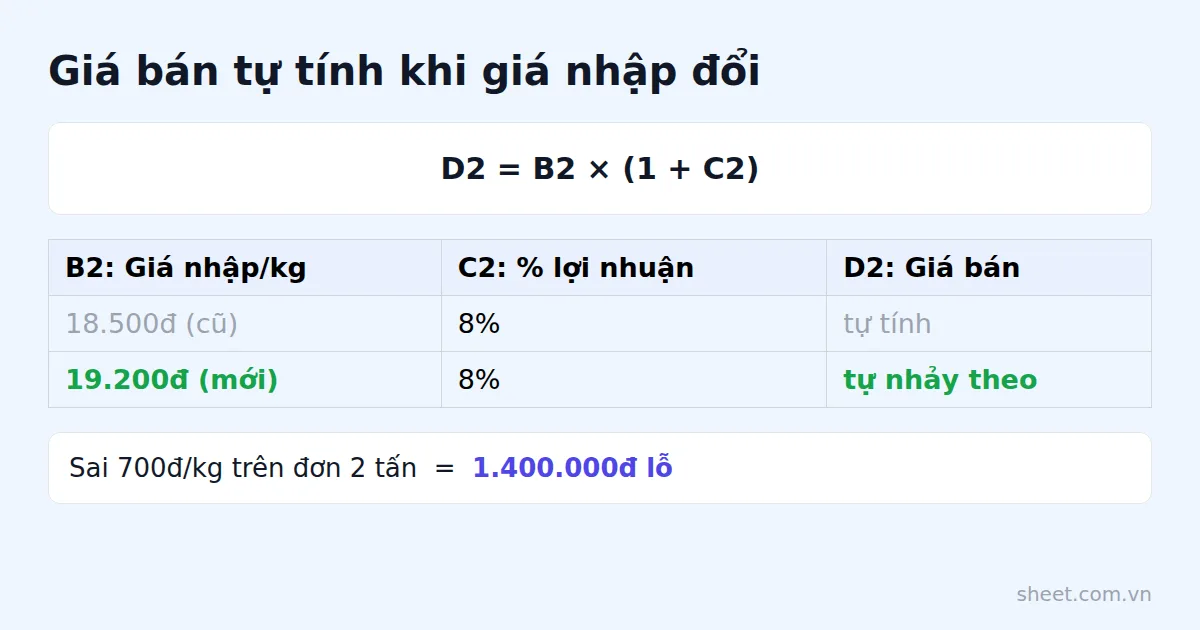
Cách xử lý thực tế: lập một sheet "Giá nhập hiện hành" riêng, mỗi lần nhà cung cấp báo giá mới thì sửa ngay vào đó, rồi để giá bán tự tính theo công thức cộng biên lợi nhuận, không gõ tay giá bán từng lần. Ví dụ cột B là giá nhập/kg, cột C là % lợi nhuận muốn giữ, cột D tự tính giá bán:
=B2*(1+C2)
Trong đó B2 là giá nhập mới nhất của mặt hàng đó, C2 là tỷ lệ lợi nhuận (ví dụ 0.08 cho 8%). Khi nhà cung cấp báo giá sắt tăng từ 18.500đ lên 19.200đ/kg, anh Tuấn chỉ cần sửa một ô B2, giá bán D2 tự nhảy theo đúng biên lợi nhuận đã đặt — không còn tình trạng báo giá cũ cho khách vì quên.
Việc này quan trọng hơn với cửa hàng vật liệu xây dựng so với nhiều ngành khác, vì đơn hàng thường lớn (vài tấn sắt, vài trăm bao xi măng) — sai 700đ/kg trên một đơn 2 tấn đã là 1.400.000đ lỗ ngay lập tức. Nếu thấy việc quản lý giá, tồn kho và công nợ bằng Google Sheets tự dựng bắt đầu rối khi hàng hóa nhiều mặt hàng và nhiều lần nhập, có thể tham khảo thêm góc so sánh trong bài Google Sheets Hay Phần Mềm Cho Cửa Hàng Vật Liệu Xây Dựng? để biết lúc nào nên dùng sheet tự làm, lúc nào cần công cụ chuyên biệt hơn.
Tồn kho vật liệu nặng — tiền chết nằm trong sân, không nằm trong két
Khác với cửa hàng bán lẻ thông thường, vật liệu xây dựng tồn kho rất "nặng vốn": một bãi cát, một lô gạch, vài chục tấn sắt — tiền mặt bị khóa trong hàng hóa chiếm diện tích lớn mà không phải lúc nào cũng bán nhanh. Vấn đề thường gặp là nhập quá nhiều mặt hàng tồn lâu (gạch ốp lát theo mẫu cũ, sắt phi hiếm dùng) trong khi thiếu đúng loại khách đang cần (xi măng, cát, sắt phi 8-10 thông dụng).
=IF(E2<10,"Cần nhập thêm","Đủ hàng")
Trong đó E2 là tồn cuối kỳ của mặt hàng đó (tồn đầu kỳ + nhập - xuất), 10 là ngưỡng tối thiểu tự đặt theo từng mặt hàng. Công thức này giúp tránh hai cực: hết hàng đúng lúc khách cần (mất khách sang cửa hàng khác), hoặc tồn kho ứ đọng vốn không xoay được.
Với cát, đá rời không đóng bao, việc đo tồn kho bằng mắt khó chính xác — nên chốt kiểm kê định kỳ (ví dụ cuối mỗi tuần) thay vì chỉ tin vào sổ xuất nhập, vì sai số bốc xếp, rơi vãi cộng dồn qua tháng có thể lệch đáng kể so với số sách ghi. Nếu muốn nhìn kỹ hơn cách một ngành vật liệu khác — gạch ốp lát — xử lý bài toán tồn kho theo lô để tránh lỗ, bài Kinh Nghiệm Mở Cửa Hàng Gạch Ốp Lát 2026 có cách tiếp cận tương tự áp dụng được một phần cho vật liệu xây dựng nói chung.
Công nợ với thầu xây dựng — nguồn lỗ âm thầm nhất
Khách vật liệu xây dựng không giống khách tạp hóa trả tiền ngay. Thầu xây nhà dân thường mua nguyên vật liệu cho cả công trình rồi trả theo tiến độ, có khi gối đầu từ công trình này sang công trình khác. Đây là nơi dễ phát sinh nợ khó đòi nhất nếu không theo dõi sát.
=C2-D2
Trong đó C2 là số tiền nợ phát sinh, D2 là số tiền đã trả tính đến hiện tại. Thêm cột cảnh báo quá hạn:
=IF(AND(E2>0,TODAY()>F2),"Quá hạn","")
E2 là số còn nợ, F2 là ngày hạn trả. Công thức này tự bôi đỏ hoặc hiện chữ "Quá hạn" ngay khi hôm nay vượt qua hạn trả mà khách còn nợ, không cần nhớ lịch bằng đầu. Việc rà công nợ hàng tuần theo cách này quan trọng hơn cả việc theo dõi doanh thu, vì doanh thu trên giấy không có nghĩa gì nếu tiền chưa về tay — nhiều cửa hàng vật liệu xây dựng nhỏ phá sản không phải vì bán ít, mà vì công nợ dồn quá lớn trong khi vẫn phải trả tiền mặt cho nhà cung cấp.
Khi sổ tay và Excel rời rạc bắt đầu làm anh rối
Giai đoạn đầu, vài sheet riêng lẻ cho giá, tồn kho, công nợ là đủ. Nhưng khi cửa hàng có vài trăm mặt hàng (các loại sắt theo phi, nhiều loại xi măng, gạch theo kích cỡ) và vài chục khách thầu gối đầu công nợ, việc đối chiếu giữa các sheet rời rạc bắt đầu tốn thời gian và dễ sai — nhập hàng ghi một nơi, xuất bán ghi nơi khác, công nợ lại ở sheet thứ ba, cuối tháng dò số không khớp.
Giữ nhân viên bốc xếp và bán hàng trung thực
Cửa hàng vật liệu xây dựng thường cần ít nhất một nhân viên bốc xếp kiêm bán hàng ngoài chủ. Rủi ro lớn ở đây không phải lương cao hay thấp, mà là thiếu minh bạch trong cân đo — bán thiếu ký cho khách để "bớt công bốc", hoặc ghi nhận doanh thu không khớp với hàng xuất kho thực tế.
Nếu cửa hàng có từ hai nhân viên trở lên và cần chấm công, tính lương theo ca hoặc theo ngày công bốc xếp, một công cụ tính lương tách riêng sẽ gọn hơn ghi chung vào sổ bán hàng — có thể tham khảo File Chấm Công & Quản Lý Lương Bằng Excel, không cần cài đặt, dùng thử 7 ngày.
Bắt đầu đơn giản, siết chặt dần theo quy mô
Không cần dựng hệ thống phức tạp ngay từ ngày đầu mở cửa hàng vật liệu xây dựng. Ba việc quan trọng nhất theo đúng thứ tự ưu tiên là: tách quỹ dự phòng khỏi vốn nhập hàng, cập nhật giá nhập ngay khi nhà cung cấp báo đổi giá, và rà công nợ hàng tuần chứ không để dồn cuối tháng. Ba việc này làm được bằng vài sheet Google Sheets tự dựng, không cần công cụ gì phức tạp.
Việc chuyển sang công cụ liên kết tự động chỉ nên tính đến khi khối lượng giao dịch và số mặt hàng đã vượt khả năng đối chiếu tay — lúc đó thời gian tiết kiệm được mới đủ bù lại công chuyển đổi dữ liệu.
Câu hỏi thường gặp
Vốn 285 triệu thì nên chia thế nào để không bị kẹt tiền?
Không nên dồn gần hết vào hàng hóa. Với vốn 285 triệu, nếu dồn 250 triệu vào hàng thì chỉ còn 35 triệu xoay vòng, gặp khách công trình trả chậm 15 ngày là kẹt tiền trả nhà cung cấp. Nên tách riêng quỹ dự phòng 2 tháng (20 triệu trong ví dụ) và không đụng vào trừ trường hợp bắt buộc.
Làm sao tránh báo giá sai khi giá sắt, xi măng thay đổi liên tục?
Lập sheet "Giá nhập hiện hành", mỗi lần nhà cung cấp báo giá mới thì sửa ngay cột giá nhập, để giá bán tự tính theo công thức =B2*(1+C2) (B2 là giá nhập, C2 là % lợi nhuận muốn giữ). Khi giá sắt đổi từ 18.500đ lên 19.200đ/kg, chỉ cần sửa một ô, giá bán tự nhảy theo đúng biên lợi nhuận, không còn báo giá cũ cho khách.
Cách nào biết mặt hàng nào cần nhập thêm, tránh tồn kho ứ đọng?
Dùng công thức =IF(E2<10,"Cần nhập thêm","Đủ hàng") với E2 là tồn cuối kỳ (tồn đầu kỳ + nhập - xuất), 10 là ngưỡng tối thiểu tự đặt theo từng mặt hàng. Với cát, đá rời khó đo bằng mắt, nên chốt kiểm kê định kỳ cuối mỗi tuần thay vì chỉ tin số sách ghi, vì sai số bốc xếp cộng dồn qua tháng có thể lệch đáng kể.
Theo dõi công nợ với khách thầu xây dựng thế nào để tránh nợ khó đòi?
Dùng công thức =C2-D2 để tính nợ còn lại (C2 là tiền nợ phát sinh, D2 là tiền đã trả), thêm cột cảnh báo =IF(AND(E2>0,TODAY()>F2),"Quá hạn","") với E2 là số còn nợ, F2 là ngày hạn trả — sheet tự hiện chữ "Quá hạn" khi tới hạn mà khách còn nợ. Nên rà công nợ hàng tuần, không để dồn cuối tháng, vì doanh thu trên giấy không có nghĩa gì nếu tiền chưa về tay.
Bài viết liên quan:
Bạn muốn áp dụng ngay mà không phải tự xây từ đầu?
Khám phá các mẫu Google Sheets và phần mềm quản lý dựng sẵn cho doanh nghiệp Việt tại SheetStore Marketplace.
Chia sẻ bài viết:

Tuân Hoang
Đội ngũ SheetStore
Google Workspace Certified, 5+ years experience
Công cụ liên quan
Giải pháp cho bài viết này
Bài viết liên quan
Xem tất cả
Template Google Sheets Ngân Sách Marketing 2027: Lập Kế Hoạch và Theo Dõi ROI

AI Tự Động Hóa Báo Cáo Google Sheets 2027: Dùng Hàm =AI() & Gemini Viết Báo Cáo Thay Bạn
Template Google Sheets Quản Lý Mua Hàng và Nhà Cung Cấp 2027: Tối Ưu Chi Phí Procurement
Bạn thấy bài viết hữu ích?
Đăng ký nhận thông báo khi có bài viết mới.