Mẫu Excel Báo Cáo Tài Chính Theo Thông Tư 200: Bộ 4 Biểu 2026
 Tuân Hoang
Mục lục:
- 1. Bốn biểu trong bộ báo cáo và cách chúng nối với nhau
- 2. Sheet sổ cái: một nơi nhập duy nhất
- 3. Báo cáo kết quả hoạt động kinh doanh bằng SUMIFS
- 4. Bảng cân đối kế toán và ô kiểm tra khớp số
- 5. Lưu chuyển tiền tệ và thuyết minh: hai biểu người ta hay làm qua loa
- 6. Những lỗi hay gặp và khi nào nên rời Excel
- 7. Câu hỏi thường gặp
Trả lời nhanh: Bộ báo cáo tài chính theo Thông tư 200 gồm 4 biểu: Bảng cân đối kế toán, Báo cáo kết quả hoạt động kinh doanh, Báo cáo lưu chuyển tiền tệ và Bản thuyết minh. Làm trong Excel: một sheet sổ cái làm nguồn, cả bốn biểu lấy số bằng SUMIFS theo mã tài khoản.
Thử hình dung một kế toán kiêm nhiệm ở công ty nhỏ. Cuối quý, chị nhận file Excel của ba người khác nhau, mỗi người một cách đặt tên cột, rồi ngồi copy tay từng con số sang bảng cân đối. Đến lúc tổng tài sản lệch tổng nguồn vốn 3 triệu đồng thì không biết lệch từ file nào. Bài này đi theo hướng ngược lại: nhập số liệu đúng một chỗ, bốn biểu tự kéo từ chỗ đó, và có một ô kiểm tra báo ngay khi số không khớp.
Bốn biểu trong bộ báo cáo và cách chúng nối với nhau
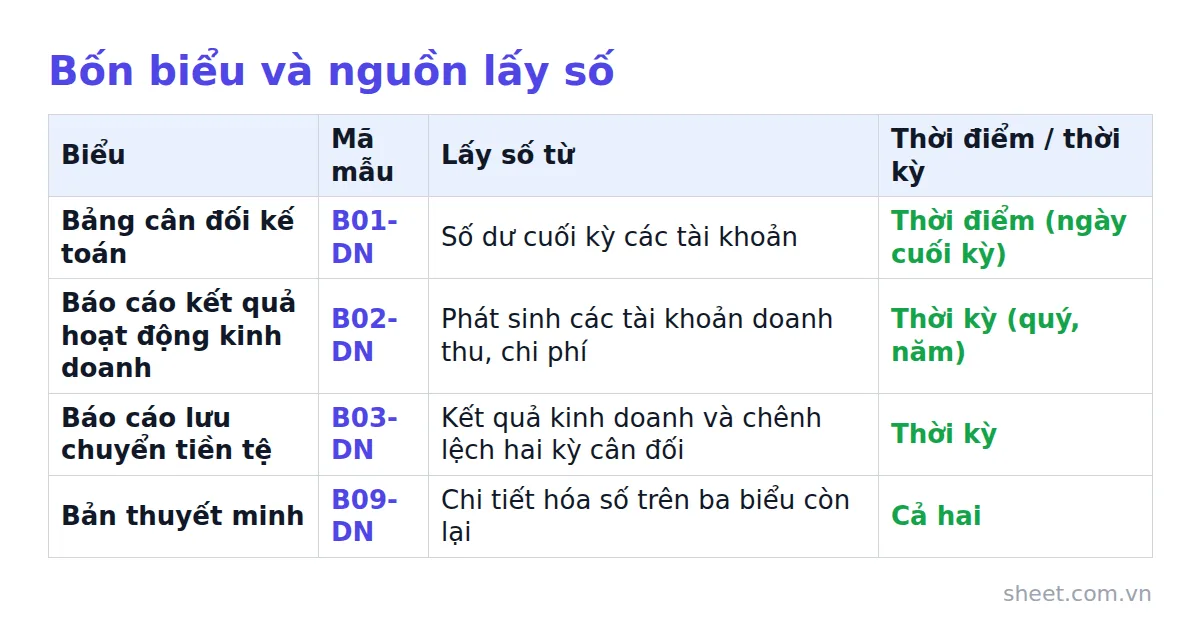
Nhiều người dựng bốn biểu như bốn file rời, rồi mất cả buổi chiều để khớp số. Thực ra chúng là bốn lát cắt của cùng một bộ sổ, nên cần hiểu biểu nào lấy số từ đâu trước khi mở Excel.
| Biểu | Mã mẫu | Lấy số từ | Số liệu theo thời điểm hay thời kỳ |
|---|---|---|---|
| Bảng cân đối kế toán | B01-DN | Số dư cuối kỳ các tài khoản | Thời điểm (ngày cuối kỳ) |
| Báo cáo kết quả hoạt động kinh doanh | B02-DN | Phát sinh các tài khoản doanh thu, chi phí | Thời kỳ (quý, năm) |
| Báo cáo lưu chuyển tiền tệ | B03-DN | Kết quả kinh doanh và chênh lệch hai kỳ cân đối | Thời kỳ |
| Bản thuyết minh | B09-DN | Chi tiết hóa số trên ba biểu còn lại | Cả hai |
Điểm cần nhớ là cân đối kế toán tính tại một ngày, còn kết quả kinh doanh tính trong một khoảng. Nhập nhằng hai khái niệm này là nguồn lỗi phổ biến nhất: lấy phát sinh cả năm đưa vào cân đối, hoặc lấy số dư cuối kỳ đưa vào kết quả kinh doanh.
Sheet sổ cái: một nơi nhập duy nhất
Toàn bộ bộ biểu dựa vào một sheet đặt tên SoCai, mỗi dòng là một bút toán một vế, tức một dòng chỉ chứa một tài khoản. Cấu trúc tối thiểu:
- Cột A: Ngày hạch toán (định dạng ngày)
- Cột B: Diễn giải
- Cột C: Mã tài khoản (định dạng Plain text, ví dụ 511, 632, 1121)
- Cột D: Phát sinh Nợ
- Cột E: Phát sinh Có
Cột C phải để dạng văn bản. Nếu Excel tự đổi 511 thành số, ký tự đại diện trong SUMIFS như "511*" sẽ không bắt được dòng nào và biểu ra toàn số 0, trông như công ty không phát sinh gì. Đây là lỗi tôn trọng đúng thứ tự: kiểm tra định dạng cột trước, nghi ngờ công thức sau.
Bạn xuất dữ liệu từ phần mềm kế toán đang dùng, dán vào sheet SoCai, giữ nguyên năm cột này. Một bút toán Nợ 112 / Có 511 sẽ thành hai dòng cùng ngày, cùng diễn giải, mỗi dòng một tài khoản. Cách này nhìn dài hơn nhưng đổi lại mọi công thức phía sau đều ngắn và giống nhau.
Thêm một sheet DanhMuc nhỏ liệt kê mã tài khoản dùng trong công ty kèm tên. Nó không bắt buộc cho công thức, nhưng giúp phát hiện mã gõ sai như "5111" thay vì "511".
Báo cáo kết quả hoạt động kinh doanh bằng SUMIFS
Bắt đầu với biểu dễ nhất. Trên sheet KQKD, đặt ngày bắt đầu kỳ ở ô B1 và ngày kết thúc kỳ ở ô B2. Các chỉ tiêu nằm từ dòng 4, cột A là tên chỉ tiêu, cột B là số tiền.
Doanh thu bán hàng (tài khoản 511 có số dư bên Có), đặt tại B4:
=SUMIFS(SoCai!$E$2:$E$5000,SoCai!$C$2:$C$5000,"511*",SoCai!$A$2:$A$5000,">="&$B$1,SoCai!$A$2:$A$5000,"<="&$B$2)-SUMIFS(SoCai!$D$2:$D$5000,SoCai!$C$2:$C$5000,"511*",SoCai!$A$2:$A$5000,">="&$B$1,SoCai!$A$2:$A$5000,"<="&$B$2)
Công thức lấy tổng phát sinh Có trừ tổng phát sinh Nợ của mọi tài khoản bắt đầu bằng 511 trong khoảng ngày chọn. Trừ Nợ là để khoản giảm trừ hoặc bút toán kết chuyển không làm số bị cộng lên. Với các tài khoản chi phí (632, 641, 642) thì đảo lại: Nợ trừ Có.
Đừng viết sáu bảy công thức dài như thế bằng tay. Viết một lần ở B4, kéo sang các dòng khác, rồi đổi mã tài khoản trong chuỗi. Cách gọn hơn: đặt mã tài khoản vào cột C của sheet KQKD (C4 = "511", C5 = "632"…) và thay "511*" bằng $C4&"*". Khi đó một công thức kéo hết cột.
Ví dụ với số giả định
Giả sử một công ty thương mại nhỏ trong quý có phát sinh như sau:
| Chỉ tiêu | Tài khoản | Số tiền (đồng) |
|---|---|---|
| Doanh thu bán hàng | 511 | 1.200.000.000 |
| Giá vốn hàng bán | 632 | 780.000.000 |
| Chi phí bán hàng | 641 | 90.000.000 |
| Chi phí quản lý doanh nghiệp | 642 | 150.000.000 |
| Lợi nhuận trước thuế | 180.000.000 |
Dòng cuối là công thức =B4-B5-B6-B7 (doanh thu trừ ba loại chi phí). Phần thuế thu nhập và cách tính nó nằm ngoài bài này, bạn hỏi kế toán trưởng hoặc cơ quan thuế quản lý.
Bảng cân đối kế toán và ô kiểm tra khớp số
Cân đối kế toán lấy số dư tại ngày cuối kỳ, nên công thức chỉ có một điều kiện ngày: mọi dòng từ đầu năm đến ngày chốt. Trên sheet CDKT, đặt ngày chốt ở ô B1. Tiền gửi ngân hàng (tài khoản 112) đặt tại B5:
=SUMIFS(SoCai!$D$2:$D$5000,SoCai!$C$2:$C$5000,"112*",SoCai!$A$2:$A$5000,"<="&$B$1)-SUMIFS(SoCai!$E$2:$E$5000,SoCai!$C$2:$C$5000,"112*",SoCai!$A$2:$A$5000,"<="&$B$1)
Với tài sản, lấy Nợ trừ Có. Với nguồn vốn và nợ phải trả (331, 411…), lấy Có trừ Nợ. Quy ước này cần ghi thành chú thích ngay cạnh cột, vì người đến sau sẽ không đoán được tại sao dòng này Nợ trừ Có còn dòng kia ngược lại.
Nếu sổ của bạn mở từ đầu năm, số dư đầu kỳ phải nằm trong SoCai dưới dạng các dòng ngày 01/01. Thiếu chúng, cân đối sẽ lệch đúng bằng tổng số dư đầu kỳ.
Ô kiểm tra
Đặt tổng tài sản ở B20 và tổng nguồn vốn ở B40 (hai dòng tổng của bảng). Ở ô B42 viết:
=IF(ROUND(B20-B40,0)=0,"Khớp","Lệch "&TEXT(B20-B40,"#,##0"))
Thêm định dạng có điều kiện: ô này nền đỏ khi chữ bắt đầu bằng "Lệch". Dùng ROUND vì phép trừ số thập phân đôi khi trả về 0,0000001 thay vì 0 và ô kiểm tra sẽ báo lệch oan.
Khi báo lệch, cách dò nhanh là thêm một cột kiểm tra trong SoCai: tổng Nợ trừ tổng Có theo từng ngày hoặc từng số chứng từ. Dòng nào lệch chính là bút toán thiếu một vế, vì mỗi bút toán đủ hai vế thì tổng Nợ phải bằng tổng Có.
Lưu chuyển tiền tệ và thuyết minh: hai biểu người ta hay làm qua loa
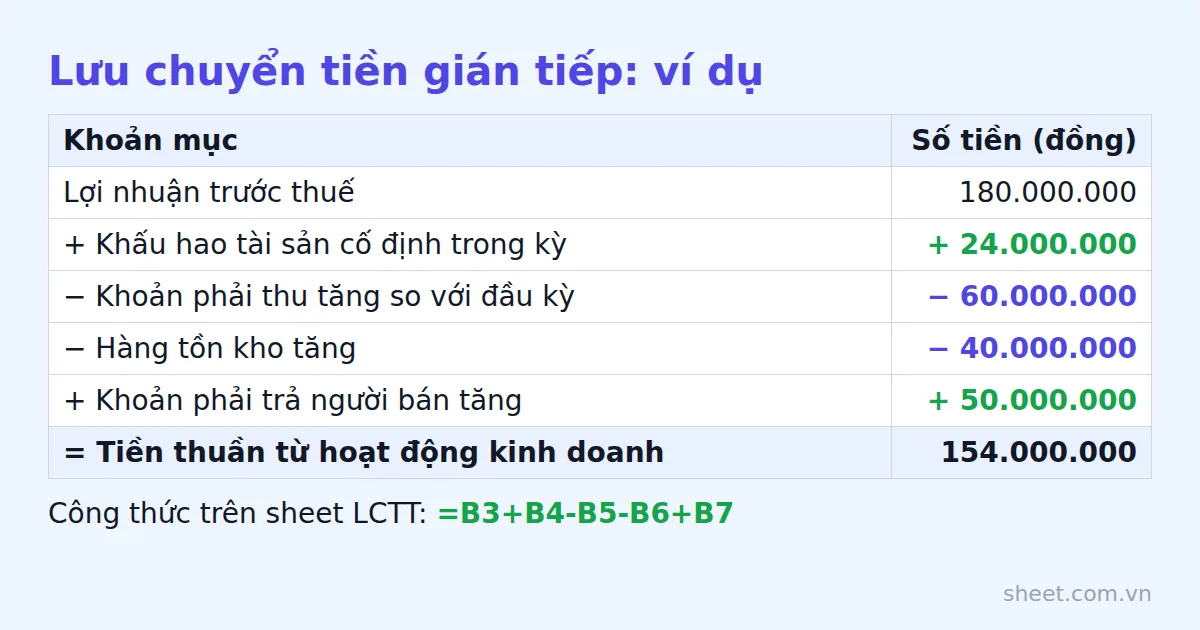
Biểu lưu chuyển tiền tệ có hai cách lập là trực tiếp và gián tiếp. Cách trực tiếp cần biết mỗi dòng tiền đối ứng với tài khoản nào, nghĩa là sổ cái phải có thêm cột tài khoản đối ứng. Cách gián tiếp thì không, vì nó đi từ lợi nhuận rồi điều chỉnh theo chênh lệch giữa hai kỳ cân đối. Với file Excel tự làm, gián tiếp dễ dựng hơn nhiều.
Ví dụ lược giản (chưa tính lãi vay, thuế), tiếp tục số giả định ở trên:
- Lợi nhuận trước thuế: 180.000.000
- Cộng khấu hao tài sản cố định trong kỳ: 24.000.000
- Trừ khoản phải thu tăng so với đầu kỳ: 60.000.000
- Trừ hàng tồn kho tăng: 40.000.000
- Cộng khoản phải trả người bán tăng: 50.000.000
Tiền thuần từ hoạt động kinh doanh = 180 + 24 − 60 − 40 + 50 = 154.000.000 đồng. Trên sheet LCTT, nếu các số này ở B3:B7 thì công thức là =B3+B4-B5-B6+B7. Các số chênh lệch lấy bằng cách trừ hai cột "cuối kỳ" và "đầu kỳ" của sheet CDKT. Sẽ rất tiện nếu CDKT có sẵn hai cột này cạnh nhau.
Thử kiểm tra cuối: tiền đầu kỳ cộng lưu chuyển thuần trong kỳ phải bằng tiền cuối kỳ trên cân đối. Không bằng nghĩa là có một khoản chênh lệch chưa được đưa vào, thường là tăng giảm tài sản cố định hoặc vay nợ.
Bản thuyết minh thì phần chữ (đặc điểm doanh nghiệp, chính sách kế toán) bạn tự viết, còn phần bảng chi tiết như chi tiết tiền, hàng tồn kho, phải thu thì nên lấy số từ chính các sheet trên bằng tham chiếu ô. Cách làm này tránh được chuyện thuyết minh ghi một số, cân đối ghi một số.
Những lỗi hay gặp và khi nào nên rời Excel
Qua cách bố trí trên, có vài chỗ hay vỡ khi file đã chạy vài tháng:
- Vùng công thức cố định:
$E$2:$E$5000cắt đi mọi dòng sau 5000. Hoặc để vùng rộng hơn so với dữ liệu, hoặc dùng cột nguyên nhưSoCai!E:Echo file nhỏ. - Ngày dạng chữ: dữ liệu xuất từ phần mềm khác đôi khi cho ngày kiểu văn bản, SUMIFS bỏ qua dòng đó mà không báo lỗi. Thử
=COUNT(SoCai!A2:A5000)so với số dòng thực tế. - Sửa trực tiếp trên biểu: gõ đè số vào ô công thức để "cho khớp" là cách nhanh nhất để mất khả năng truy vết. Muốn điều chỉnh thì thêm bút toán điều chỉnh trong SoCai.
- Mã tài khoản chi tiết: nếu công ty dùng tài khoản cấp 3, cấp 4, ký tự đại diện phải khớp quy ước đánh mã của bạn, nên thử một lần với từng chỉ tiêu trước khi tin số.
Excel đủ dùng cho công ty vài trăm bút toán mỗi tháng và một hai người nhập. Khi nhiều người cùng sửa hoặc dữ liệu vượt vài chục nghìn dòng, file bắt đầu chậm và dễ xung đột phiên bản. Lúc đó có hai hướng: chuyển sổ cái sang Google Sheets để nhiều người cùng làm, hoặc dùng phần mềm kế toán chính thức rồi chỉ giữ Excel làm lớp báo cáo quản trị.
Nếu muốn xem cách dựng tương tự trên Google Sheets thì có bài Template Google Sheets báo cáo tài chính tháng và quý, còn việc tự gửi báo cáo theo lịch nằm trong bài Tự động hóa báo cáo tài chính với Google Sheets và Apps Script. Nếu bạn chỉ là hộ kinh doanh và cần báo cáo đơn giản hơn nhiều, bài Mẫu Excel báo cáo doanh thu, chi phí, lãi lỗ cho hộ kinh doanh phù hợp hơn bộ bốn biểu này.
Còn muốn có sẵn khung để chỉnh lại thay vì dựng từ trống, kho chung có Template Báo Cáo Tài Chính Doanh Nghiệp miễn phí, bạn mở ra rồi đối chiếu bố cục với bốn biểu ở trên và sửa mã tài khoản cho khớp công ty mình.
Một lưu ý cuối: các mẫu biểu, mã tài khoản và cách ghi chỉ tiêu trong bài là để dựng công cụ làm việc. Việc áp dụng chế độ kế toán nào, lập báo cáo nộp cho cơ quan nào và kỳ hạn ra sao thì nên hỏi kế toán trưởng hoặc cơ quan chức năng trước khi nộp.
Câu hỏi thường gặp
Vì sao biểu báo cáo ra toàn số 0 dù sổ cái có dữ liệu?
Nguyên nhân thường gặp là cột mã tài khoản bị Excel đổi từ văn bản sang số. Khi đó ký tự đại diện như "511*" trong SUMIFS không bắt được dòng nào. Hãy kiểm tra định dạng cột C của sheet SoCai là Plain text trước, rồi mới nghi ngờ công thức. Ngày nhập dạng chữ cũng khiến SUMIFS bỏ qua dòng mà không báo lỗi.
Tổng tài sản lệch tổng nguồn vốn thì dò lỗi thế nào?
Thêm một cột kiểm tra trong SoCai, tính tổng Nợ trừ tổng Có theo từng ngày hoặc từng số chứng từ. Dòng nào lệch chính là bút toán thiếu một vế, vì bút toán đủ hai vế thì tổng Nợ phải bằng tổng Có. Cũng cần xem số dư đầu kỳ đã nhập thành các dòng ngày 01/01 chưa, thiếu chúng cân đối lệch đúng bằng tổng số dư đầu kỳ.
Nên lập báo cáo lưu chuyển tiền tệ theo cách trực tiếp hay gián tiếp?
Với file Excel tự làm, cách gián tiếp dễ dựng hơn nhiều. Cách trực tiếp cần sổ cái có thêm cột tài khoản đối ứng để biết mỗi dòng tiền đối ứng với tài khoản nào. Cách gián tiếp đi từ lợi nhuận rồi điều chỉnh theo chênh lệch giữa hai kỳ cân đối. Sau đó đối chiếu: tiền đầu kỳ cộng lưu chuyển thuần phải bằng tiền cuối kỳ.
Khi nào nên chuyển khỏi Excel để làm báo cáo tài chính?
Excel đủ dùng cho công ty vài trăm bút toán mỗi tháng và một hai người nhập. Khi nhiều người cùng sửa hoặc dữ liệu vượt vài chục nghìn dòng, file bắt đầu chậm và dễ xung đột phiên bản. Lúc đó có thể chuyển sổ cái sang Google Sheets để nhiều người cùng làm, hoặc dùng phần mềm kế toán chính thức và giữ Excel làm lớp báo cáo quản trị.
Bài viết liên quan:
Bạn muốn áp dụng ngay mà không phải tự xây từ đầu?
Khám phá các mẫu Google Sheets và phần mềm quản lý dựng sẵn cho doanh nghiệp Việt tại SheetStore Marketplace.
Chia sẻ bài viết:

Tuân Hoang
Đội ngũ SheetStore
Google Workspace Certified, 5+ years experience
Công cụ liên quan
Giải pháp cho bài viết này
Phần Mềm Quản Lý Bán Hàng Bằng Google Sheets
Phần mềm bán hàng trên Google Sheets — mua 1 lần dùng trọn đời, cài đặt trong 5 phút, dữ liệu thuộc về bạn. Dùng thử miễn phí trước khi mua.
799.000 đ
Xem chi tiếtPhần Mềm Content AI V2.0
Tạo nội dung chuyên nghiệp với Content AI Tool. Tự động hóa nội dung bán hàng trên nhiều nền tảng!
119.000 đ
Xem chi tiếtBài viết liên quan
Xem tất cả

Bạn thấy bài viết hữu ích?
Đăng ký nhận thông báo khi có bài viết mới.