Bảng Theo Dõi Nợ Vay Cá Nhân Trên Google Sheets: Cách Lập 2026
 Tuân Hoang
Mục lục:
- 1. Vì sao sổ tay hoặc trí nhớ không đủ để theo dõi nợ vay cá nhân
- 2. Cấu trúc cột bắt buộc để bảng tính đúng
- 3. Công thức cảnh báo khoản vay quá hạn
- 4. Ghi nhận khi một khoản nợ được trả nhiều lần
- 5. Tách riêng "cho vay" và "đi vay" để không nhầm chiều tiền
- 6. Khi nào bảng tay không còn đủ và cần một công cụ ghi chép nhanh hơn
- 7. Những tình huống dễ gây rối khi theo dõi nợ vay giữa người thân, bạn bè
- 8. Câu hỏi thường gặp
Trả lời nhanh: Lập bảng theo dõi nợ vay cá nhân trên Google Sheets cần 6 cột tối thiểu: người vay/cho vay, số tiền gốc, ngày vay, hạn trả, đã trả, còn lại — dùng công thức trừ đơn giản cho cột còn lại và hàm IF kết hợp TODAY() để tự cảnh báo khoản quá hạn, không cần thêm công cụ nào khác.
Vì sao sổ tay hoặc trí nhớ không đủ để theo dõi nợ vay cá nhân
Thử hình dung thế này: đầu năm bạn cho một người bạn vay 5 triệu để sửa xe, tháng sau cho em họ vay 2 triệu đóng học phí, rồi chính bạn lại vay người thân 10 triệu để xử lý việc gấp. Ba khoản, ba thời điểm, ba hạn trả khác nhau. Nếu chỉ ghi nhớ hoặc note rải rác trong điện thoại, đến cuối năm bạn sẽ không chắc ai còn nợ bao nhiêu, khoản nào đã trả một phần, khoản nào đã quá hạn mà không ai nhắc.
Vấn đề không nằm ở việc quên — nó nằm ở việc nợ vay cá nhân thường phát sinh rải rác, không theo lịch cố định như hóa đơn điện nước. Một bảng Google Sheets giải quyết đúng điểm này: mọi khoản vay/cho vay nằm trên một dòng, công thức tự tính ra số còn lại và tự tô màu khi quá hạn, không cần bạn nhớ hay tính tay.
Cấu trúc cột bắt buộc để bảng tính đúng
Một bảng theo dõi nợ vay cá nhân hoạt động được cần tối thiểu các cột sau, xếp theo đúng thứ tự để công thức tham chiếu dễ dàng:
- Cột A — Người: tên người vay (nếu bạn là người cho vay) hoặc người bạn vay (nếu bạn là người đi vay)
- Cột B — Loại: ghi "Cho vay" hoặc "Đi vay" để tách hai chiều tiền
- Cột C — Số tiền gốc: số tiền ban đầu của khoản vay
- Cột D — Ngày vay: ngày phát sinh khoản vay
- Cột E — Hạn trả: ngày cam kết trả xong
- Cột F — Đã trả: tổng số tiền đã trả tính đến hiện tại (cộng dồn nếu trả nhiều lần)
- Cột G — Còn lại: công thức tự tính, không nhập tay
- Cột H — Trạng thái: công thức tự tính dựa trên hạn trả và số còn lại
Giả sử dòng 2 là khoản vay đầu tiên, công thức cho cột còn lại (G2) đơn giản là phần gốc trừ phần đã trả:
=C2-F2
Công thức này đặt ở G2 rồi kéo xuống hết các dòng dưới — Sheets tự điều chỉnh tham chiếu theo từng dòng.
Công thức cảnh báo khoản vay quá hạn
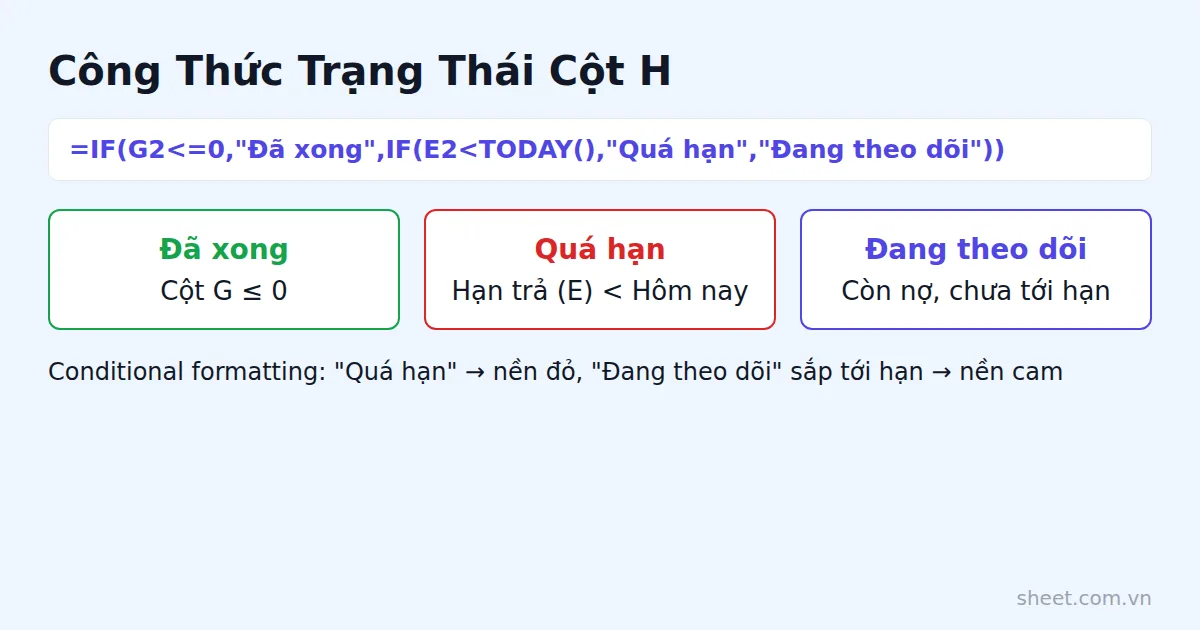
Phần quan trọng nhất không phải là ghi số, mà là biết khoản nào đang treo quá lâu. Cột H (Trạng thái) dùng hàm IF kết hợp TODAY() để so sánh hạn trả với ngày hiện tại, chỉ cảnh báo khi số tiền còn lại vẫn lớn hơn 0:
=IF(G2<=0,"Đã xong",IF(E2<TODAY(),"Quá hạn","Đang theo dõi"))
Logic ở đây: nếu cột G (còn lại) bằng 0 hoặc nhỏ hơn, nghĩa là đã trả đủ, hiển thị "Đã xong". Nếu còn nợ và hạn trả (cột E) đã qua so với hôm nay, hiển thị "Quá hạn". Còn lại thì vẫn là "Đang theo dõi". Để trạng thái này nổi bật hơn chữ, bạn vào Format → Conditional formatting, chọn vùng cột H, đặt điều kiện "Văn bản chính xác là Quá hạn" → tô nền đỏ; điều kiện "Văn bản chính xác là Đang theo dõi" và còn ít ngày nữa tới hạn thì tô cam. Việc tô màu trực quan giúp bạn chỉ cần lướt mắt qua bảng là biết khoản nào cần nhắc trước, không phải đọc từng dòng.
Nếu muốn cảnh báo trước khi quá hạn, thêm một mức vào công thức: đổi điều kiện thành E2-TODAY()<=3 để hiện "Sắp đến hạn" khi chỉ còn từ 3 ngày trở xuống. Nợ vay cá nhân thông thường không tính lãi; nếu khoản vay của bạn có lãi theo kỳ thì cần thêm cột tính riêng.
Ghi nhận khi một khoản nợ được trả nhiều lần
Thực tế ít ai trả nợ một lần gọn gàng. Giả sử bạn cho vay 8 triệu, người vay trả 3 triệu tháng này, 2 triệu tháng sau, còn lại trả nốt tháng thứ ba. Có hai cách xử lý cột "Đã trả":
Cách thứ nhất — cộng dồn trực tiếp trong một ô: mỗi lần nhận tiền, bạn cập nhật lại số ở cột F thành tổng tích lũy (3.000.000, rồi sửa thành 5.000.000, rồi 8.000.000). Cách này đơn giản nhưng mất lịch sử từng lần trả — bạn không còn thấy rõ ngày nào trả bao nhiêu.
Cách thứ hai, phù hợp hơn khi khoản vay có nhiều lần trả: tạo thêm một sheet con tên "Lịch sử trả", gồm 3 cột (Người, Ngày trả, Số tiền), mỗi lần nhận tiền thêm một dòng mới. Khi đó cột F ở sheet chính dùng SUMIF để tự cộng tất cả lần trả của đúng người đó:
=SUMIF('Lịch sử trả'!A:A,A2,'Lịch sử trả'!C:C)
Công thức này quét toàn bộ cột A của sheet "Lịch sử trả" (tên người), tìm những dòng khớp với tên ở A2 của sheet chính, rồi cộng số tiền ở cột C tương ứng. Ưu điểm là bạn luôn xem lại được chính xác người đó đã trả bao nhiêu lần, vào ngày nào — rất hữu ích khi có tranh cãi về số tiền đã trả.
Tách riêng "cho vay" và "đi vay" để không nhầm chiều tiền
Một lỗi phổ biến là trộn chung hai chiều tiền vào một cột tổng, khiến con số cuối cùng vô nghĩa — 5 triệu bạn đang cho vay và 10 triệu bạn đang nợ người khác không thể cộng chung lại thành một số "nợ ròng" nếu không tách rõ dấu. Dùng cột B (Loại) đã nêu ở trên, bạn có thể tính tổng riêng từng chiều bằng SUMIF:
Tổng tiền đang cho người khác vay (còn chưa thu về): =SUMIF(B:B,"Cho vay",G:G)
Tổng tiền bạn đang nợ người khác (còn chưa trả): =SUMIF(B:B,"Đi vay",G:G)
Hai số này đặt riêng ở khu vực tổng hợp đầu bảng, giúp bạn nhìn ngay được "net" tài chính cá nhân của mình với bạn bè, người thân — mà không sợ cộng nhầm hai chiều ngược nhau. Nếu khoản vay liên quan tới việc kinh doanh nhỏ của gia đình và bạn cũng cần theo dõi dòng tiền tổng thể không chỉ riêng nợ vay, có thể tham khảo thêm cách lên cấu trúc dòng tiền ra/vào tại Theo Dõi Dòng Tiền (Cash Flow) Bằng Google Sheets: Template & Hướng Dẫn.
Khi nào bảng tay không còn đủ và cần một công cụ ghi chép nhanh hơn
Bảng theo dõi nợ vay như trên đủ dùng khi số khoản vay trong năm chỉ vài chục, mỗi lần cập nhật bạn có thời gian mở Sheets, tìm đúng dòng, gõ công thức. Nhưng nếu bạn đang đồng thời theo dõi nhiều khoản vay nhỏ lẻ xen giữa chi tiêu sinh hoạt hằng ngày — tiền ăn, tiền xăng, tiền nhà — thì việc mở riêng một bảng chỉ để ghi nợ vay dễ bị bỏ quên giữa những việc khác.
Phần Mềm Quản Lý Chi Tiêu Cá Nhân & Gia Đình xử lý đúng tình huống này bằng cách gộp việc ghi nợ vay vào cùng dòng chảy chi tiêu hằng ngày: bạn nhập chi tiêu hằng ngày bằng một câu tiếng Việt tự nhiên như "ăn trưa 50k" và vẫn có mục theo dõi vay nợ riêng ngay trong cùng sổ — không cần mở thêm một bảng nợ đứng ngoài. Phần theo dõi vay nợ trong phần mềm hỗ trợ cả hai chiều cho vay và đi vay, ghi nhận trả nhiều lần cho từng khoản, và tự cảnh báo khoản nào đã quá hạn — đúng với logic hạn trả mà bảng tay ở trên phải tự dựng công thức IF/TODAY() để làm được. Vì đây là một phần trong sổ thu chi tổng thể, khoản vay/cho vay của bạn cũng nằm chung ngữ cảnh với các khoản thu chi khác trong tháng, giúp dễ nhìn ra bức tranh tài chính đầy đủ hơn là một bảng nợ vay đứng riêng lẻ.
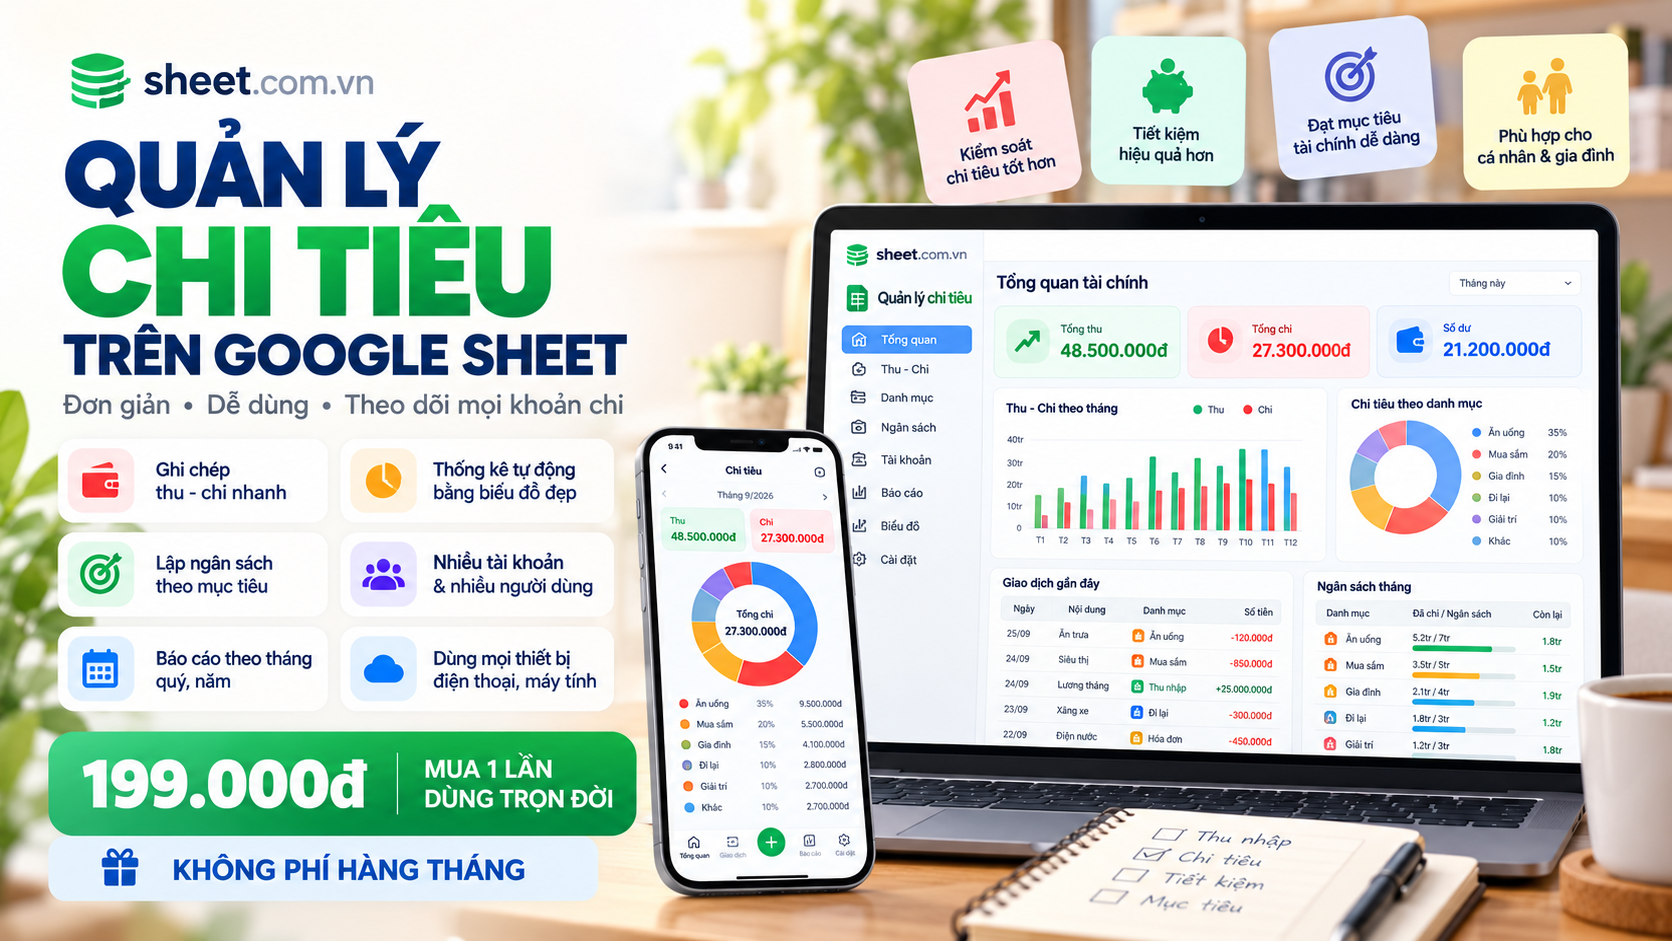
Phần mềm bán một lần 149.000đ, dùng trọn đời không phí hằng tháng, có thể dùng thử 7 ngày trước khi quyết định mua.
Những tình huống dễ gây rối khi theo dõi nợ vay giữa người thân, bạn bè
Có vài tình huống thực tế hay làm bảng theo dõi nợ vay trở nên lộn xộn nếu không xử lý từ đầu. Thứ nhất là khoản vay được "xóa một phần" — ví dụ bạn cho em họ vay 3 triệu, sau đó chủ động coi 1 triệu là quà không cần trả. Trường hợp này, đừng sửa trực tiếp số tiền gốc ở cột C vì sẽ mất lịch sử thật; thay vào đó ghi một dòng "trả" ảo trong sheet lịch sử với chú thích rõ "miễn 1 triệu, không phải tiền mặt" để công thức còn lại vẫn đúng mà bạn vẫn nhớ được lý do.
Thứ hai là một người vừa là người bạn cho vay, vừa là người bạn đang nợ — ví dụ tháng trước bạn cho họ vay 2 triệu, tháng này họ lại cho bạn vay 1 triệu để xử lý việc khác. Đừng gộp hai khoản này thành một dòng "net 1 triệu" vì sẽ khó tra lại từng khoản gốc nếu sau này có tranh cãi. Giữ hai dòng riêng, mỗi dòng với loại (Cho vay/Đi vay) đúng chiều, rồi nếu muốn xem số dư ròng với người đó thì dùng thêm công thức SUMIF lọc theo tên người ở một bảng tổng hợp riêng.
Câu hỏi thường gặp
Công thức tính số tiền còn lại trong bảng theo dõi nợ vay là gì?
Lấy số tiền gốc trừ số đã trả, cụ thể ở ví dụ là =C2-F2 (cột C là số tiền gốc, cột F là đã trả). Đặt công thức này ở G2 rồi kéo xuống các dòng dưới, Sheets sẽ tự điều chỉnh tham chiếu theo từng dòng mà không cần nhập tay từng ô.
Làm sao để bảng tự cảnh báo khoản vay quá hạn?
Dùng công thức =IF(G2<=0,"Đã xong",IF(E2<TODAY(),"Quá hạn","Đang theo dõi")) ở cột Trạng thái: nếu còn lại bằng 0 thì hiện Đã xong, nếu hạn trả đã qua thì hiện Quá hạn, còn lại là Đang theo dõi. Có thể thêm Conditional formatting để tô đỏ dòng Quá hạn, tô cam dòng gần tới hạn.
Khi một khoản nợ được trả nhiều lần, nên ghi vào bảng thế nào?
Có hai cách: cộng dồn trực tiếp vào cột Đã trả mỗi lần nhận tiền (đơn giản nhưng mất lịch sử từng lần), hoặc tạo sheet con "Lịch sử trả" ghi từng lần trả theo người/ngày/số tiền, rồi dùng công thức SUMIF ở sheet chính để tự cộng tổng các lần trả đúng người đó.
Vì sao không nên gộp chung khoản cho vay và khoản đi vay vào một cột?
Vì 5 triệu đang cho vay và 10 triệu đang nợ người khác là hai chiều tiền ngược nhau, cộng chung sẽ ra số vô nghĩa. Nên dùng cột Loại (Cho vay/Đi vay) rồi tính riêng từng chiều bằng SUMIF(B:B,"Cho vay",G:G) và SUMIF(B:B,"Đi vay",G:G) để biết đúng số dư ròng.
Bài viết liên quan:
Bạn muốn áp dụng ngay mà không phải tự xây từ đầu?
Khám phá các mẫu Google Sheets và phần mềm quản lý dựng sẵn cho doanh nghiệp Việt tại SheetStore Marketplace.
Chia sẻ bài viết:

Tuân Hoang
Đội ngũ SheetStore
Google Workspace Certified, 5+ years experience
Công cụ liên quan
Giải pháp cho bài viết này
Bài viết liên quan
Xem tất cả
Template Google Sheets Ngân Sách Marketing 2027: Lập Kế Hoạch và Theo Dõi ROI

AI Tự Động Hóa Báo Cáo Google Sheets 2027: Dùng Hàm =AI() & Gemini Viết Báo Cáo Thay Bạn

Mẫu Báo Cáo Bán Hàng Google Sheets 2026: 5 Template Chuẩn Cho SME
Bạn thấy bài viết hữu ích?
Đăng ký nhận thông báo khi có bài viết mới.