Mẫu Bảng Tính Lãi Vay Cá Nhân 2026: Theo Dõi Trả Góp Dễ Hiểu
 Tuân Hoang
Mục lục:
- 1. Vì sao file tính lãi vay cá nhân tự làm hay cho ra số sai
- 2. Hai cách tính lãi vay cá nhân và sự khác biệt thực tế
- 3. Dựng bảng theo dõi trả góp trong Google Sheets
- 4. Ví dụ: theo dõi một khoản vay trả góp trong năm 2026
- 5. Theo dõi nhiều khoản vay cùng lúc và cảnh báo trễ hạn
- 6. Khi nào nên dùng mẫu có sẵn thay vì tự dựng từ đầu
- 7. Lỗi thường gặp khi tự làm bảng tính lãi vay
- 8. Câu hỏi thường gặp
Vì sao file tính lãi vay cá nhân tự làm hay cho ra số sai
Mở một file Excel cũ ra, gõ số tiền vay, lãi suất năm, rồi chia đều cho 12 tháng — đó là cách nhiều người vẫn tính tiền trả góp. Vấn đề là cách này chỉ đúng khi ngân hàng tính lãi theo dư nợ gốc (lãi cố định suốt kỳ vay), còn phần lớn khoản vay tiêu dùng, vay mua xe, vay tín chấp hiện nay tính theo dư nợ giảm dần. Hai cách cho ra số tiền lãi khác nhau rõ, nhất là ở nửa sau thời hạn vay, và nếu bảng tính không phân biệt được thì số dư nợ còn lại sẽ lệch dần theo từng tháng.
Một lỗi khác hay gặp: cộng dồn lãi bằng tay từng tháng thay vì để công thức tự tính lại dư nợ sau mỗi lần trả. Chỉ cần nhập sai một tháng, toàn bộ các tháng sau đó lệch theo mà không ai nhận ra, vì bảng vẫn "chạy" bình thường, chỉ là số sai.
Hai cách tính lãi vay cá nhân và sự khác biệt thực tế
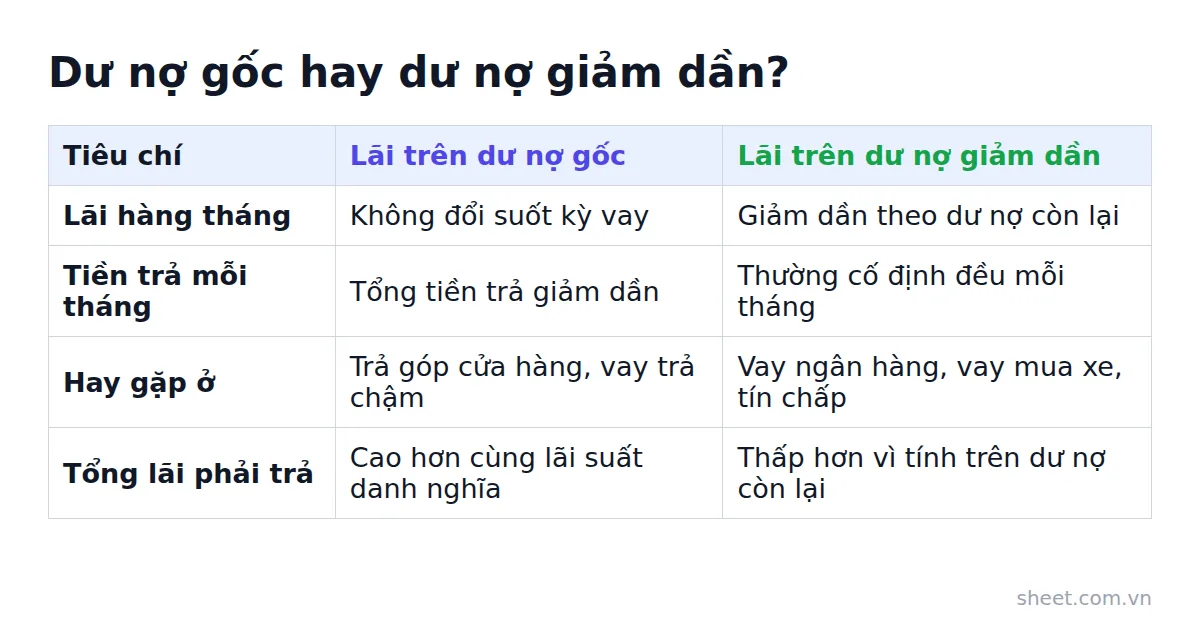
Trước khi dựng bảng, cần xác định khoản vay của mình thuộc loại nào, vì công thức Google Sheets cho hai loại này không giống nhau.
| Tiêu chí | Lãi trên dư nợ gốc | Lãi trên dư nợ giảm dần |
|---|---|---|
| Cách tính lãi hàng tháng | Số tiền vay ban đầu x lãi suất tháng, không đổi suốt kỳ | Dư nợ còn lại thực tế x lãi suất tháng, giảm dần theo thời gian |
| Số tiền trả mỗi tháng | Gốc chia đều, lãi cố định — tổng tiền trả giảm dần | Thường cố định đều mỗi tháng (gốc tăng, lãi giảm) |
| Hay gặp ở | Một số khoản vay tiêu dùng trả góp cửa hàng, vay trả chậm | Vay ngân hàng, vay mua xe, vay tín chấp phổ biến |
| Tổng lãi phải trả | Cao hơn với cùng lãi suất danh nghĩa | Thấp hơn vì lãi tính trên phần dư nợ còn lại |
Hợp đồng vay thường ghi rõ loại lãi này, nhưng nếu không chắc, cách kiểm tra nhanh là lấy số tiền trả tháng đầu và tháng cuối so sánh: dư nợ giảm dần thì lãi tháng cuối rất nhỏ so với tháng đầu, còn dư nợ gốc thì phần lãi không đổi suốt kỳ.
Dựng bảng theo dõi trả góp trong Google Sheets
Với vay dư nợ giảm dần — loại phổ biến nhất — bảng cần tối thiểu các cột: kỳ trả, dư nợ đầu kỳ, tiền lãi, tiền gốc, tổng trả, dư nợ cuối kỳ. Giả sử dữ liệu đầu vào nằm ở các ô cố định:
- B1: Số tiền vay gốc
- B2: Lãi suất năm (dạng %, ví dụ 13%)
- B3: Số tháng vay
Cột A từ A2 là số thứ tự kỳ trả (1, 2, 3…). Cột B từ B2 không dùng để tính nữa mà bắt đầu bảng khấu hao ở một vùng khác, ví dụ từ dòng 6 với các cột: D (kỳ), E (dư nợ đầu kỳ), F (lãi), G (gốc), H (tổng trả), I (dư nợ cuối kỳ).
Số tiền trả cố định mỗi kỳ tính bằng hàm PMT:
=PMT(B2/12,B3,-B1)
Dấu trừ trước B1 vì Sheets coi khoản vay là dòng tiền ra, nếu không có dấu trừ kết quả trả về sẽ âm — vẫn dùng được nhưng dễ gây nhầm khi đối chiếu bằng mắt.
Ở dòng đầu tiên của bảng khấu hao (dòng 7, kỳ 1), dư nợ đầu kỳ E7 lấy từ B1. Lãi của kỳ đó:
=E7*B2/12
Gốc trả trong kỳ bằng tổng trả cố định trừ phần lãi:
=H7-F7
Dư nợ cuối kỳ I7 bằng dư nợ đầu kỳ trừ phần gốc đã trả:
=E7-G7
Từ dòng 8 trở xuống, dư nợ đầu kỳ của dòng sau chính là dư nợ cuối kỳ của dòng trước: E8 = I7, rồi kéo công thức lãi/gốc/dư nợ cuối xuống hết số tháng vay. Cách này tránh được lỗi cộng dồn tay — mỗi dòng chỉ phụ thuộc vào dòng ngay trước nó, sai một dòng thì nhìn vào biểu đồ dư nợ giảm dần cũng dễ phát hiện vì đường sẽ gãy bất thường.
Nếu không muốn dựng từng cột thủ công, hai hàm IPMT và PPMT cho ra trực tiếp phần lãi và phần gốc của một kỳ bất kỳ mà không cần bảng khấu hao đầy đủ:
=IPMT(B2/12,A7,B3,-B1) — phần lãi của kỳ ghi ở ô A7
=PPMT(B2/12,A7,B3,-B1) — phần gốc của kỳ ghi ở ô A7
Cách này nhanh hơn khi chỉ cần tra lãi/gốc của một tháng cụ thể, nhưng dựng cả bảng khấu hao vẫn hữu ích hơn nếu cần theo dõi dư nợ còn lại theo thời gian hoặc lập kế hoạch trả trước hạn.
Ví dụ: theo dõi một khoản vay trả góp trong năm 2026
Thử hình dung Khánh vay 60.000.000đ để mua xe máy, lãi suất 14%/năm tính trên dư nợ giảm dần, trả trong 24 tháng. Nhập B1 = 60000000, B2 = 14%, B3 = 24, số tiền trả cố định mỗi tháng theo PMT ra khoảng 2.878.000đ.
Kỳ 1: dư nợ đầu kỳ 60.000.000đ, lãi tháng = 60.000.000 x 14%/12 ≈ 700.000đ, gốc trả = 2.878.000 − 700.000 ≈ 2.178.000đ, dư nợ cuối kỳ còn khoảng 57.822.000đ.
Kỳ 12 (giữa kỳ vay): dư nợ còn lại đã giảm xuống khoảng 32 triệu đồng, lãi tháng đó chỉ còn khoảng 373.000đ — thấp hơn hẳn kỳ 1 vì dư nợ đã giảm gần một nửa, phần gốc trả tăng lên tương ứng thành khoảng 2.505.000đ. Đây chính là đặc điểm của lãi dư nợ giảm dần: tổng tiền trả mỗi tháng không đổi, nhưng tỷ trọng lãi/gốc bên trong thay đổi dần.
Để biết tổng lãi đã trả tới một thời điểm bất kỳ, cộng cột F (lãi) từ dòng đầu đến dòng tương ứng bằng SUM, ví dụ muốn biết tổng lãi sau 12 tháng:
=SUM(F7:F18)
Số này hữu ích khi Khánh cân nhắc có nên trả trước hạn không — nếu phần lãi còn lại trong các tháng cuối đã nhỏ, trả trước hạn tiết kiệm được ít hơn so với trả trước ở những tháng đầu.
Theo dõi nhiều khoản vay cùng lúc và cảnh báo trễ hạn
Nhiều người vay cùng lúc 2-3 khoản — vay mua xe, vay tiêu dùng, vay trả góp điện thoại — và việc nhớ hạn trả của từng khoản bắt đầu rối khi số lượng tăng lên. Cách xử lý đơn giản là thêm một sheet tổng hợp, mỗi dòng là một khoản vay với cột ngày đến hạn kỳ tiếp theo, rồi dùng định dạng có điều kiện để tô màu dòng sắp đến hạn.
Giả sử cột C là ngày đến hạn kỳ kế tiếp của từng khoản vay, vào Định dạng > Định dạng có điều kiện, chọn áp dụng cho vùng C2:C20, điều kiện công thức tùy chỉnh:
=C2-TODAY()<=3
Dòng nào còn 3 ngày hoặc ít hơn tới hạn trả sẽ đổi màu, giúp nhìn một lần là biết khoản nào cần chuẩn bị tiền trước. Nếu muốn nhắc nhở chủ động hơn thay vì chỉ đổi màu khi mở file, cần viết thêm Apps Script gửi email hoặc thông báo theo lịch — phần này đòi hỏi biết lập trình cơ bản, không phải ai tự làm file cũng cần tới mức đó.
Với người vừa theo dõi vay cá nhân vừa muốn quản lý thu chi gia đình nói chung, phần mềm quản lý chi tiêu cá nhân & gia đình trên Google Sheets có mục theo dõi vay nợ nằm trong cùng một hệ thống sổ thu chi, nên không phải tách riêng một file chỉ để tính lãi vay.
Khi nào nên dùng mẫu có sẵn thay vì tự dựng từ đầu
Tự dựng bảng khấu hao như trên không khó, nhưng mất thời gian nếu phải làm lại cho nhiều khoản vay có kỳ hạn, lãi suất khác nhau, hoặc nếu khoản vay có thêm điều khoản đặc biệt như lãi suất ưu đãi vài tháng đầu rồi thả nổi. Với khoản vay có cấu trúc đơn giản, một bảng tự làm theo hướng dẫn trên là đủ dùng lâu dài.
Trường hợp phức tạp hơn — ví dụ vay có nhiều lần giải ngân, hoặc cần đối chiếu công thức tính lãi ngân hàng áp dụng có đúng với hợp đồng không — hai bài viết sau đi sâu vào từng loại: mẫu Google Sheets tính lãi vay ngân hàng chuẩn 2026 cho vay cá nhân từ ngân hàng cụ thể, và mẫu bảng tính lãi vay phải trả cho SME nếu khoản vay đứng tên hộ kinh doanh hoặc công ty nhỏ chứ không phải vay cá nhân thuần túy.
Lỗi thường gặp khi tự làm bảng tính lãi vay
Lỗi phổ biến nhất là nhầm lãi suất năm và lãi suất tháng — nhập thẳng lãi suất năm vào công thức PMT mà quên chia cho 12, khiến số tiền trả hàng tháng bị tính sai gấp nhiều lần. Công thức PMT, IPMT, PPMT đều cần lãi suất theo đúng chu kỳ trả (tháng), nên B2/12 phải xuất hiện ở mọi nơi dùng tới lãi suất, không chỉ riêng công thức đầu.
Lỗi thứ hai là copy công thức dư nợ đầu kỳ sai dòng, dẫn đến dư nợ không nối tiếp giữa các kỳ — nhìn qua bảng vẫn có số nhưng dư nợ kỳ sau không bằng dư nợ cuối kỳ trước, kết quả tổng gốc trả hết không khớp với số tiền vay ban đầu. Cách kiểm tra nhanh: dư nợ cuối kỳ cuối cùng phải về bằng 0 hoặc rất gần 0 (có thể lệch vài đồng do làm tròn). Nếu không về 0, công thức ở đâu đó trong bảng đang tham chiếu sai ô.
Lỗi thứ ba liên quan đến làm tròn: nếu mỗi kỳ làm tròn số tiền trả lên hàng nghìn đồng cho dễ nhìn, phần chênh lệch nhỏ sẽ cộng dồn qua nhiều tháng và dư nợ cuối kỳ cuối lệch hẳn khỏi 0. Cách xử lý là chỉ làm tròn khi hiển thị (dùng ROUND cho cột hiển thị riêng), còn công thức tính dư nợ vẫn giữ số thập phân đầy đủ phía sau.
Câu hỏi thường gặp
Vay tiêu dùng, vay mua xe, vay tín chấp thường tính lãi theo kiểu nào?
Phần lớn vay tiêu dùng, vay mua xe, vay tín chấp hiện nay tính lãi theo dư nợ giảm dần — lãi tính trên phần dư nợ còn lại thực tế, giảm dần theo thời gian, nên tổng lãi phải trả thấp hơn so với cách tính trên dư nợ gốc.
Làm sao biết khoản vay của mình tính lãi trên dư nợ gốc hay dư nợ giảm dần nếu hợp đồng không ghi rõ?
Cách kiểm tra nhanh là so sánh số tiền trả tháng đầu và tháng cuối. Nếu là dư nợ giảm dần, lãi tháng cuối rất nhỏ so với tháng đầu; nếu là dư nợ gốc, phần lãi không đổi suốt kỳ vay.
Vì sao dư nợ cuối kỳ cuối cùng trong bảng tính không về 0?
Thường do công thức dư nợ đầu kỳ ở một dòng nào đó tham chiếu sai ô, khiến dư nợ không nối tiếp đúng giữa các kỳ. Dư nợ cuối kỳ cuối phải về 0 hoặc rất gần 0 (có thể lệch vài đồng do làm tròn); nếu không, cần rà lại công thức tham chiếu.
Làm tròn số tiền trả mỗi tháng có ảnh hưởng đến kết quả bảng tính không?
Có. Nếu làm tròn số tiền trả lên hàng nghìn đồng mỗi kỳ, phần chênh lệch nhỏ cộng dồn qua nhiều tháng sẽ khiến dư nợ cuối kỳ cuối lệch khỏi 0. Nên chỉ làm tròn khi hiển thị bằng ROUND ở cột riêng, còn công thức tính dư nợ vẫn giữ số thập phân đầy đủ.
Bài viết liên quan:
Bạn muốn áp dụng ngay mà không phải tự xây từ đầu?
Khám phá các mẫu Google Sheets và phần mềm quản lý dựng sẵn cho doanh nghiệp Việt tại SheetStore Marketplace.
Chia sẻ bài viết:

Tuân Hoang
Đội ngũ SheetStore
Google Workspace Certified, 5+ years experience
Công cụ liên quan
Giải pháp cho bài viết này
Phần Mềm Quản Lý Bán Hàng Bằng Google Sheets
Phần mềm bán hàng trên Google Sheets — mua 1 lần dùng trọn đời, cài đặt trong 5 phút, dữ liệu thuộc về bạn. Dùng thử miễn phí trước khi mua.
799.000 đ
Xem chi tiếtPhần Mềm Content AI V2.0
Tạo nội dung chuyên nghiệp với Content AI Tool. Tự động hóa nội dung bán hàng trên nhiều nền tảng!
119.000 đ
Xem chi tiếtBài viết liên quan
Xem tất cả
Template Google Sheets Ngân Sách Marketing 2027: Lập Kế Hoạch và Theo Dõi ROI

AI Tự Động Hóa Báo Cáo Google Sheets 2027: Dùng Hàm =AI() & Gemini Viết Báo Cáo Thay Bạn

Mẫu Báo Cáo Bán Hàng Google Sheets 2026: 5 Template Chuẩn Cho SME
Bạn thấy bài viết hữu ích?
Đăng ký nhận thông báo khi có bài viết mới.