Quy Tắc 50/30/20 Bằng Google Sheets: Cách Chia Lương 2026
 Tuân Hoang
Mục lục:
- 1. Quy tắc 50/30/20 nói gì và nó không nói gì
- 2. Dựng bảng nhập chi tiêu và gán nhóm cho từng danh mục
- 3. Công thức SUMIFS cộng theo nhóm và tính phần trăm
- 4. Cảnh báo khi vượt tỷ lệ
- 5. Ví dụ số liệu giả định: lương 15 triệu
- 6. Khi thu nhập thấp hoặc đang trả góp: chỉnh tỷ lệ thế nào
- 7. Khi nào bảng tự dựng bắt đầu không đủ
- 8. Câu hỏi thường gặp
Trả lời nhanh: Quy tắc 50/30/20 chia thu nhập thực nhận thành 50% cho nhu cầu thiết yếu, 30% cho mong muốn và 20% để tiết kiệm. Trong Google Sheets, bạn ghi mỗi khoản chi kèm nhóm, dùng SUMIFS cộng theo nhóm rồi chia cho lương để ra phần trăm. Đây chỉ là khung tham khảo, bạn chỉnh tỷ lệ theo hoàn cảnh.
Thử hình dung Quân, nhân viên văn phòng, lương về ngày mùng 5. Đến ngày 25, tài khoản chỉ còn vài trăm nghìn. Quân không mua gì to tát. Tiền đi từng chút: ly cà phê, đơn giao đồ ăn, một món đồ giảm giá lúc nửa đêm. Cuối tháng cậu mở app ngân hàng, thấy toàn những khoản nhỏ mà không biết cộng lại thì mỗi nhóm đã ngốn bao nhiêu. Bài này dựng cho Quân (và cho bạn) một bảng Google Sheets trả lời đúng câu đó, bằng vài cột và ba công thức.
Quy tắc 50/30/20 nói gì và nó không nói gì
Khung này chia thu nhập hằng tháng thành ba phần. 50% dành cho nhu cầu: tiền nhà, điện nước, ăn uống cơ bản, đi lại đi làm, học phí, các khoản trả góp bắt buộc. 30% dành cho mong muốn: ăn ngoài, cà phê, mua sắm, xem phim, du lịch. 20% còn lại là phần để dành: quỹ dự phòng, tiền gửi, khoản góp cho mục tiêu dài hạn.
Cần nói rõ ngay từ đầu: đây là một khung tham khảo phổ biến, không phải lời khuyên tài chính hay đầu tư. Nó không biết bạn sống một mình hay nuôi cả nhà, thuê nhà hay đã có nhà, đang trả góp hay không. Giá trị thật của nó nằm ở chỗ khác. Nó buộc bạn gọi tên từng khoản chi và xếp vào một nhóm, và hầu hết người mới ghi chép chi tiêu đều chưa từng làm bước này.
Có một chỗ hay bị hiểu nhầm. Phần "nhu cầu" không phải mọi thứ bạn thấy cần. Cơm hằng ngày là nhu cầu, bữa buffet cuối tuần là mong muốn. Ranh giới nhiều khi mờ, và bạn nên tự quyết một lần rồi giữ nguyên, để số liệu các tháng so sánh được với nhau. Nếu cần ôn lại cách dùng bảng tính trước khi bắt đầu, bài Google Trang Tính Có Tác Dụng Gì Với Doanh Nghiệp Nhỏ 2026 giải thích khá rõ nền tảng này làm được gì.
Dựng bảng nhập chi tiêu và gán nhóm cho từng danh mục
Tạo một file Google Sheets mới với ba trang tính (tab). Đặt tên ngắn, không dấu, không khoảng trắng để công thức gọn: Chi, Danhmuc và Tonghop.
Trang Danhmuc: nơi quyết định danh mục nào thuộc nhóm nào
Đây là trang quan trọng nhất, vì bạn chỉ phải phân nhóm một lần. Cột A ghi tên danh mục, cột B ghi nhóm. Từ dòng 2 trở xuống, ví dụ:
| A (Danh mục) | B (Nhóm) |
|---|---|
| Tiền nhà | Nhu cầu |
| Điện nước | Nhu cầu |
| Ăn uống | Nhu cầu |
| Đi lại | Nhu cầu |
| Cà phê, ăn ngoài | Mong muốn |
| Mua sắm | Mong muốn |
| Giải trí | Mong muốn |
| Gửi tiết kiệm | Tiết kiệm |
Đừng tạo quá nhiều danh mục. Tám đến mười dòng là đủ cho phần lớn người đi làm. Danh mục càng nhiều, bạn càng lười chọn, và đến tuần thứ hai bảng bắt đầu thiếu dữ liệu.
Trang Chi: mỗi dòng một khoản chi
Cột A là ngày, cột B là danh mục (nên tạo danh sách thả xuống bằng Dữ liệu → Xác thực dữ liệu, lấy từ Danhmuc!A2:A30), cột C là số tiền, cột D là nhóm. Cột D bạn không gõ tay mà để công thức tự tra. Dán vào ô D2:
=ARRAYFORMULA(IF(B2:B="","",IFERROR(VLOOKUP(B2:B,Danhmuc!$A$2:$B$30,2,FALSE),"Chưa phân nhóm")))
Công thức đọc từng danh mục ở cột B, tìm trong bảng Danhmuc rồi trả về nhóm. Nếu bạn gõ một danh mục chưa có trong bảng, ô sẽ hiện "Chưa phân nhóm", đủ để bạn nhận ra mà bổ sung. Khoản gửi tiết kiệm cũng ghi vào đây như một dòng bình thường, với danh mục "Gửi tiết kiệm", để phần 20% có số liệu thật thay vì chỉ là con số phần còn lại.
Lưu ý nhỏ: nếu Google Sheets của bạn đặt vùng ngôn ngữ khiến dấu phẩy không chạy, hãy đổi dấu phẩy ngăn đối số thành dấu chấm phẩy. Phần còn lại của công thức giữ nguyên.
Công thức SUMIFS cộng theo nhóm và tính phần trăm
Sang trang Tonghop. Ô B1 là lương tháng (thu nhập thực nhận), ô B2 là ngày đầu tháng đang xem, ví dụ 01/10/2026. Từ dòng 3 là bảng tổng hợp:
| A | B | C | D | E | F | |
|---|---|---|---|---|---|---|
| Dòng 3 | Nhóm | Tỷ lệ mục tiêu | Hạn mức | Đã chi | % thu nhập | Trạng thái |
| Dòng 4 | Nhu cầu | 0,5 | ||||
| Dòng 5 | Mong muốn | 0,3 | ||||
| Dòng 6 | Tiết kiệm | 0,2 |
Định dạng cột B và E là phần trăm. Rồi điền công thức cho dòng 4 và kéo xuống dòng 5, 6:
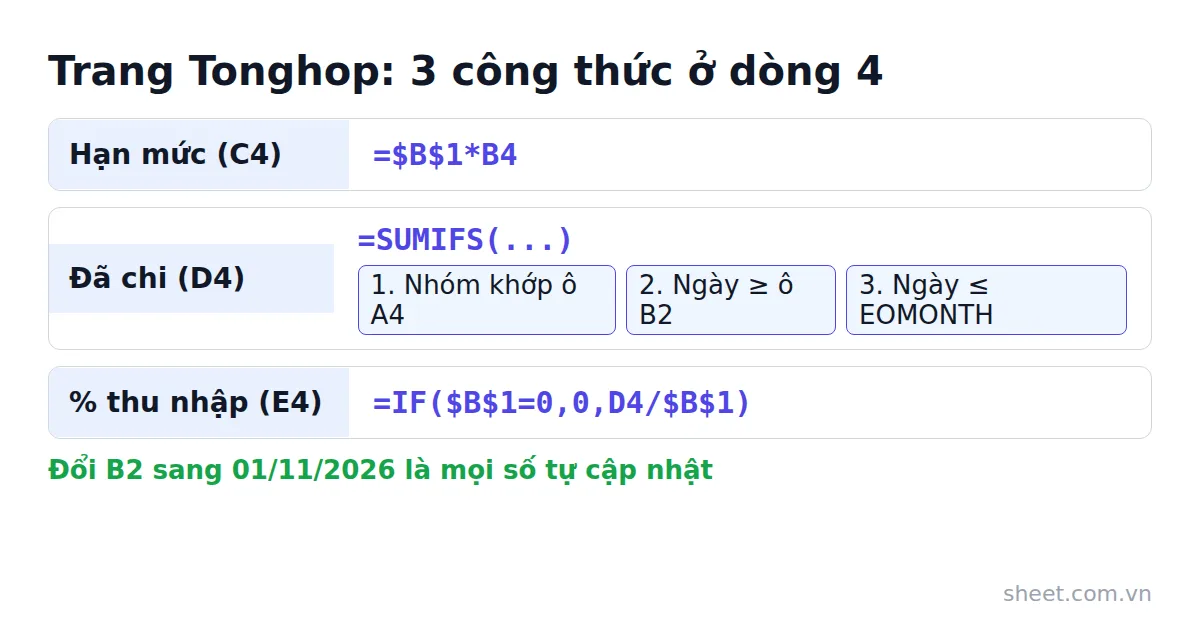
- Hạn mức, ô C4:
=$B$1*B4 - Đã chi, ô D4:
=SUMIFS(Chi!$C$2:$C,Chi!$D$2:$D,A4,Chi!$A$2:$A,">="&$B$2,Chi!$A$2:$A,"<="&EOMONTH($B$2,0)) - Phần trăm thu nhập, ô E4:
=IF($B$1=0,0,D4/$B$1)
SUMIFS ở D4 cộng cột số tiền (C) của trang Chi với ba điều kiện cùng lúc: nhóm khớp với ô A4, ngày không sớm hơn ngày đầu tháng ở B2, và không muộn hơn ngày cuối tháng do EOMONTH tính ra. Muốn xem tháng 11, bạn chỉ đổi B2 thành 01/11/2026, mọi con số tự cập nhật. Phần IF($B$1=0,0,…) ở E4 chỉ để tránh lỗi chia cho 0 khi bạn chưa nhập lương.
Cảnh báo khi vượt tỷ lệ
Bảng có số mà không có tín hiệu thì cuối tháng bạn vẫn phải tự đọc từng dòng. Thêm cột trạng thái ở ô F4 (kéo xuống F5):
=IF(D4>C4,"Vượt hạn mức","Trong mức")
Riêng dòng tiết kiệm thì logic ngược lại, vì chi ít hơn mục tiêu mới là điều đáng lo. Ô F6:
=IF(D6<C6,"Chưa đủ mục tiêu","Đạt")
Để thấy cảnh báo ngay khi mở file, bôi chọn A4:F5, vào Định dạng → Định dạng có điều kiện, chọn "Công thức tùy chỉnh" và nhập =$D4>$C4, rồi chọn nền đỏ nhạt. Với dòng tiết kiệm, bôi A6:F6 và dùng =$D6<$C6. Từ đó dòng nào lệch sẽ tự đổi màu. Cách làm này cũng là nền tảng của một bảng điều khiển trực quan hơn; nếu bạn thích kéo thêm biểu đồ, bài về dashboard bằng Google Sheets có cách bố trí biểu đồ và ô tổng hợp có thể áp dụng cho bảng này.
Ví dụ số liệu giả định: lương 15 triệu
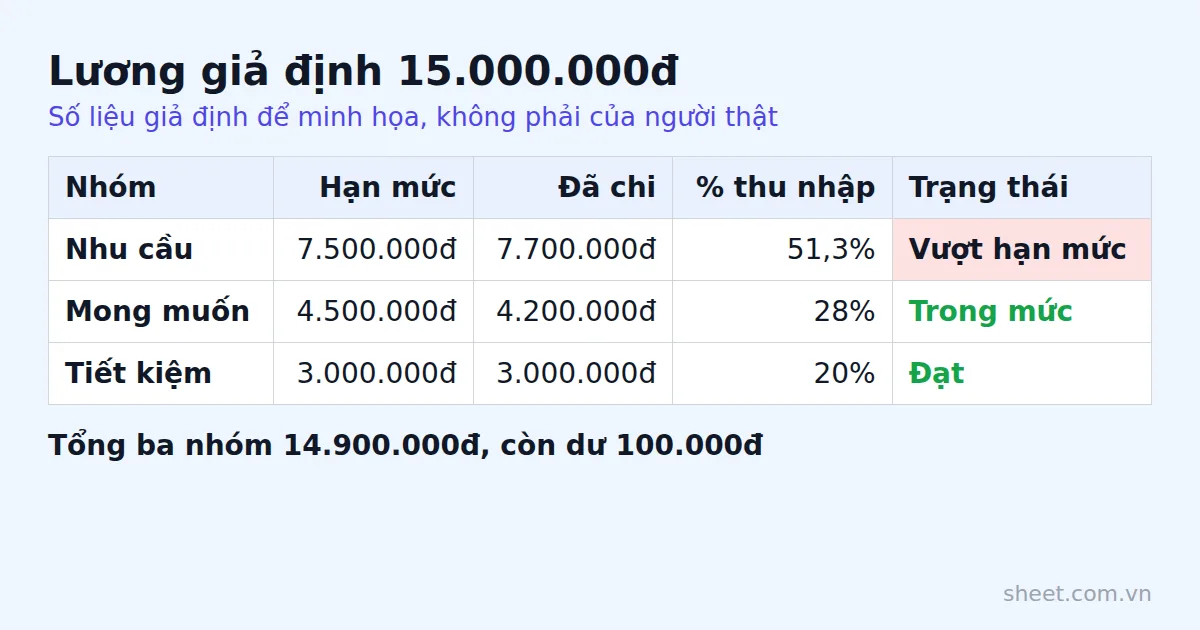
Giả sử lương thực nhận của Quân là 15.000.000đ. Với tỷ lệ 50/30/20, hạn mức ra như sau: nhu cầu 7.500.000đ, mong muốn 4.500.000đ, tiết kiệm 3.000.000đ. Đây là số liệu giả định để minh họa, không phải của người thật.
Cuối tháng, bảng chi của Quân (cũng giả định) có:
- Nhu cầu: tiền nhà 4.000.000đ, điện nước 600.000đ, ăn uống 2.400.000đ, đi lại 700.000đ. Tổng 7.700.000đ.
- Mong muốn: cà phê và ăn ngoài 1.500.000đ, mua sắm 1.800.000đ, giải trí 900.000đ. Tổng 4.200.000đ.
- Tiết kiệm: gửi 3.000.000đ.
| Nhóm | Hạn mức | Đã chi | % thu nhập | Trạng thái |
|---|---|---|---|---|
| Nhu cầu | 7.500.000đ | 7.700.000đ | 51,3% | Vượt hạn mức |
| Mong muốn | 4.500.000đ | 4.200.000đ | 28% | Trong mức |
| Tiết kiệm | 3.000.000đ | 3.000.000đ | 20% | Đạt |
Tổng ba nhóm là 14.900.000đ, còn dư 100.000đ. Điều thú vị là nhu cầu vượt có 200.000đ, tức khoảng 1,3 điểm phần trăm, trong khi mong muốn lại thấp hơn hạn mức 300.000đ. Nhìn vào bảng này Quân không cần cắt gì cả. Cậu chỉ cần biết rằng mong muốn đang chừa ra chỗ trống đủ bù cho phần nhu cầu lố, và nếu tháng sau tiền ăn lại tăng thì đó là dòng nên xem trước. Một bảng chỉ có tiền nhà lẫn tiền cà phê trong cùng một cột "chi tiêu" thì không cho cậu thấy được điều đó.
Khi thu nhập thấp hoặc đang trả góp: chỉnh tỷ lệ thế nào
Thử một tình huống khó hơn. Giả sử Hà có lương 8.000.000đ, thuê phòng và ăn uống đã ngốn 5.200.000đ. Con số đó là 65% thu nhập, vượt xa mức 50% của khung gốc. Ép Hà theo 50/30/20 chỉ khiến bảng đỏ rực ngay từ ngày đầu tháng và cô bỏ cuộc. Hợp lý hơn là đổi tỷ lệ mục tiêu thành 65/20/15: nhu cầu 5.200.000đ, mong muốn 1.600.000đ, tiết kiệm 1.200.000đ, cộng lại đúng 8.000.000đ. Cách chỉnh trong bảng rất đơn giản: sửa ba ô B4, B5, B6 thành 0,65, 0,2 và 0,15, các hạn mức tự tính lại. Giữ tổng ba tỷ lệ bằng 1 là được.
Còn khi có khoản trả góp, câu hỏi là nên xếp nó vào nhóm nào. Với một khoản bạn bắt buộc trả đều mỗi tháng (ví dụ góp mua xe đi làm), nhiều người xếp vào "Nhu cầu" vì nó là nghĩa vụ cố định. Giả sử Tuấn lương 20.000.000đ, mỗi tháng trả góp 4.000.000đ. Nếu giữ nhu cầu ở 50% thì hạn mức là 10.000.000đ, và sau khi trừ trả góp chỉ còn 6.000.000đ cho nhà, ăn, đi lại. Có thể quá chặt, và Tuấn nên cân nhắc nâng nhu cầu lên 60%, giảm mong muốn xuống 20%, giữ tiết kiệm 20%. Còn nếu muốn trả nợ nhanh hơn, có người tách riêng một nhóm thứ tư cho nợ, nhưng khi đó bảng không còn là 50/30/20 đúng nghĩa. Chọn cách nào là quyết định của bạn, tùy mục tiêu và khả năng của bạn.
Một điều nên tự hỏi thật lòng: nếu tháng nào bảng cũng đỏ ở nhóm nhu cầu, vấn đề có thể không nằm ở thói quen chi tiêu mà ở chỗ thu nhập và chi phí cố định chưa khớp nhau. Khi đó đổi tỷ lệ chỉ là bước tạm, không phải đáp án.
Khi nào bảng tự dựng bắt đầu không đủ
Bảng trên chạy tốt, nhưng nó đòi bạn nhập tay từng dòng, chọn danh mục và gõ số. Phần lớn người bỏ cuộc không phải vì công thức khó mà vì tuần thứ ba thấy phiền. Nếu mất vài phút mỗi lần ghi, bạn sẽ ghi dồn cuối tuần rồi quên. Trước khi nghĩ đến công cụ khác, thử trước một thói quen: ghi ngay khi trả tiền, hoặc đặt giờ cố định mỗi tối. Ngoài ra, kho Template Budget Tracker Cá Nhân & Gia Đình có sẵn một mẫu bạn có thể mở ra tham khảo bố cục.
Nếu vẫn thấy việc nhập liệu là điểm nghẽn, Phần Mềm Quản Lý Chi Tiêu Cá Nhân & Gia Đình là bước nâng cấp hợp lý. Đây là một file Google Sheets chạy trong tài khoản Google của chính bạn, không phải ứng dụng điện thoại hay web riêng, nên dữ liệu nằm trong Google Drive của bạn. Bạn gõ một câu như "ăn trưa 50k", phần mềm tự hiểu số tiền, danh mục, ví và ngày, có dòng xem trước và nút Hoàn tác nếu gõ nhầm. Nó cũng nhập được dữ liệu từ Excel, CSV hay sao kê ngân hàng nếu bạn không muốn gõ lại.
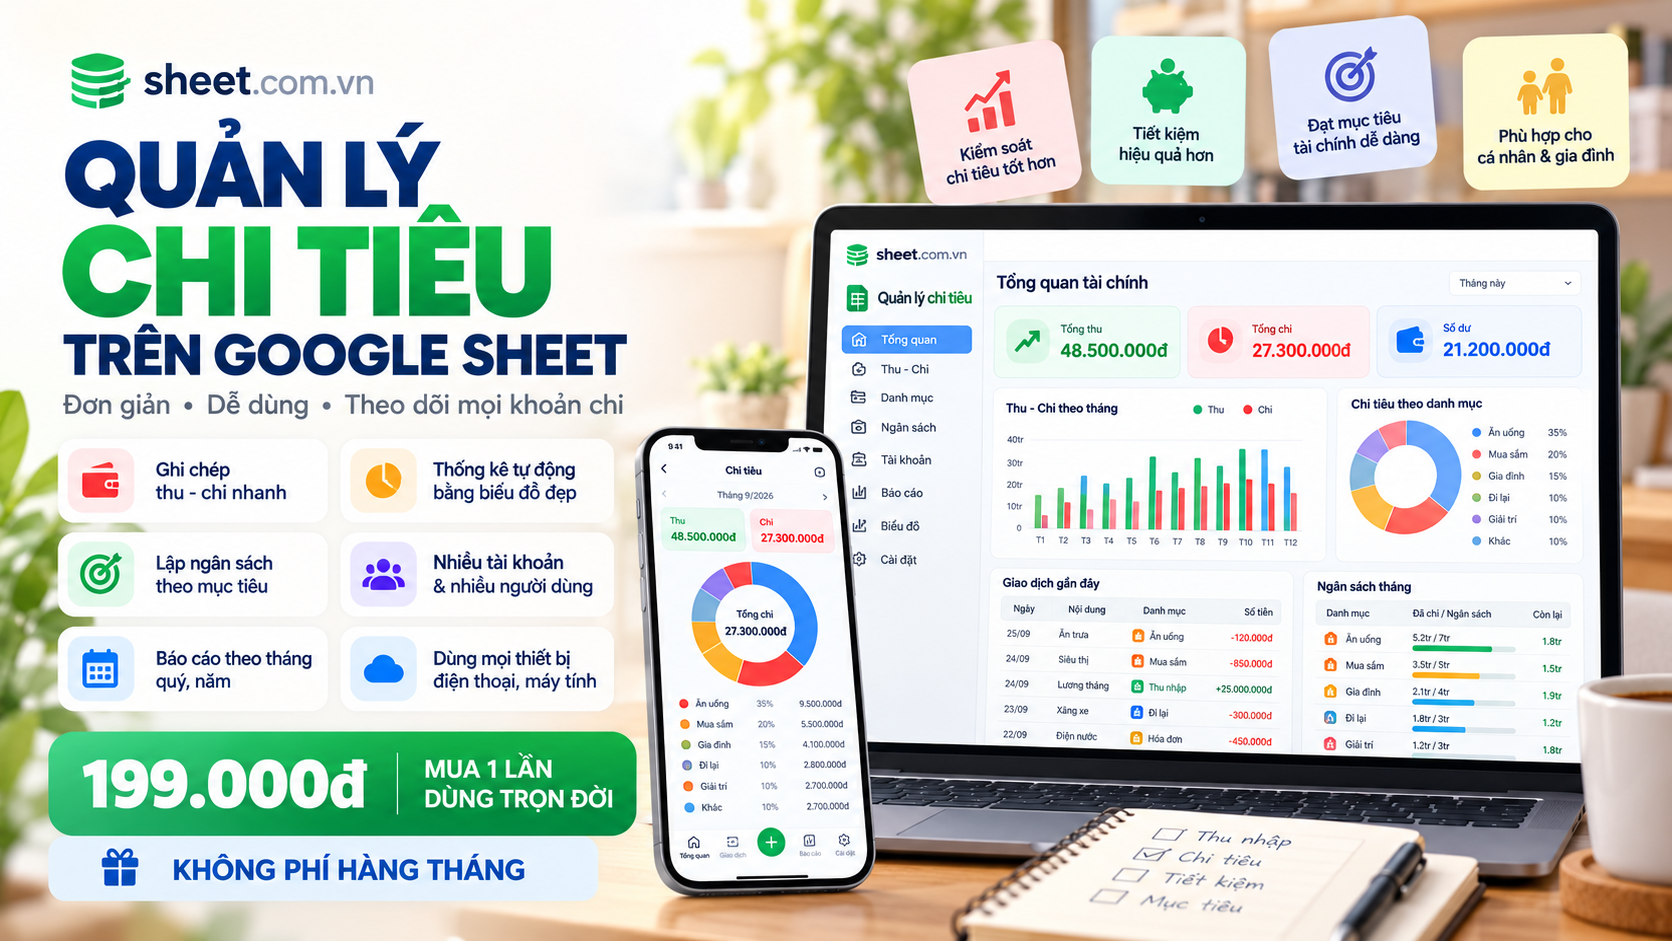
Với người đang theo 50/30/20, các phần đáng chú ý là ngân sách theo danh mục từng tháng, có cảnh báo màu cam khi chạm 80% và màu đỏ khi vượt hạn mức, cùng báo cáo phân tích có tỷ lệ tiết kiệm và email báo cáo tự động gửi vào ngày 1 hằng tháng. Cần nói thẳng một hạn chế: phần mềm đặt ngân sách theo từng danh mục, không có sẵn nhóm "50/30/20". Bạn vẫn tự phân loại danh mục vào ba nhóm trong đầu hoặc trong bảng của mình, rồi đặt ngân sách từng danh mục sao cho tổng khớp với tỷ lệ bạn chọn. Giá 149.000đ, mua một lần dùng trọn đời, không phí hằng tháng, và có 7 ngày dùng thử để bạn tự kiểm tra có hợp thói quen của mình hay chưa. Sản phẩm này dành cho chi tiêu cá nhân và gia đình, không phải sổ sách doanh nghiệp.
Câu hỏi thường gặp
Quy tắc 50/30/20 chia lương như thế nào?
Thu nhập thực nhận chia làm ba phần: 50% cho nhu cầu thiết yếu như tiền nhà, điện nước, ăn uống cơ bản, đi lại, học phí và trả góp bắt buộc; 30% cho mong muốn như ăn ngoài, cà phê, mua sắm, du lịch; 20% để tiết kiệm. Với lương 15.000.000đ, hạn mức lần lượt là 7.500.000đ, 4.500.000đ và 3.000.000đ.
Làm sao tính tổng chi tiêu theo từng nhóm trong Google Sheets?
Dùng SUMIFS ở trang Tonghop. Hàm cộng cột số tiền của trang Chi với ba điều kiện: nhóm khớp ô A4, ngày không sớm hơn ngày đầu tháng ở B2 và không muộn hơn ngày cuối tháng do EOMONTH tính ra. Muốn xem tháng khác, bạn chỉ đổi B2, ví dụ thành 01/11/2026, mọi con số tự cập nhật.
Nếu tiền nhà và ăn uống đã vượt 50% lương thì chỉnh tỷ lệ ra sao?
Hãy đổi tỷ lệ mục tiêu cho sát thực tế thay vì ép theo khung gốc. Ví dụ lương 8.000.000đ mà thuê phòng và ăn uống đã tốn 5.200.000đ, tức 65%, thì dùng 65/20/15. Bạn sửa ba ô B4, B5, B6 thành 0,65, 0,2 và 0,15, giữ tổng bằng 1, các hạn mức sẽ tự tính lại.
Khoản trả góp hằng tháng nên xếp vào nhóm nào?
Khoản bắt buộc trả đều mỗi tháng, như góp mua xe đi làm, nhiều người xếp vào nhóm Nhu cầu vì là nghĩa vụ cố định. Ví dụ lương 20.000.000đ, trả góp 4.000.000đ thì có thể nâng nhu cầu lên 60%, giảm mong muốn xuống 20%, giữ tiết kiệm 20%. Cũng có người tách nhóm thứ tư cho nợ, nhưng khi đó không còn là 50/30/20 đúng nghĩa.
Bài viết liên quan:
Bạn muốn áp dụng ngay mà không phải tự xây từ đầu?
Khám phá các mẫu Google Sheets và phần mềm quản lý dựng sẵn cho doanh nghiệp Việt tại SheetStore Marketplace.
Chia sẻ bài viết:

Tuân Hoang
Đội ngũ SheetStore
Google Workspace Certified, 5+ years experience
Công cụ liên quan
Giải pháp cho bài viết này
Bài viết liên quan
Xem tất cả
Template Google Sheets Ngân Sách Marketing 2027: Lập Kế Hoạch và Theo Dõi ROI

AI Tự Động Hóa Báo Cáo Google Sheets 2027: Dùng Hàm =AI() & Gemini Viết Báo Cáo Thay Bạn

Mẫu Báo Cáo Bán Hàng Google Sheets 2026: 5 Template Chuẩn Cho SME
Bạn thấy bài viết hữu ích?
Đăng ký nhận thông báo khi có bài viết mới.